.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Recusa por prescrição do direito de reclamar
Seguro de Responsabilidade Civil Negado por Prescrição? Saiba Como Reverter
Advogado especialista em seguro negado | Tire suas dúvidasReceber uma negativa de cobertura do Seguro de Responsabilidade Civil (RC) é um momento de extrema tensão para qualquer profissional. Quando a seguradora alega a prescrição, ou seja, a perda do prazo para reclamar, a situação parece ainda mais complexa. Muitos profissionais (médicos, engenheiros, advogados, etc.) acreditam que não há mais o que fazer.
No entanto, a alegação de prescrição feita pelas seguradoras é frequentemente baseada em interpretações equivocadas da lei. O início da contagem desse prazo é um dos temas mais debatidos no Direito Securitário. Estamos aqui para analisar seu caso e reverter essa decisão injusta, garantindo a proteção que você contratou.
Entendendo a Prescrição no Seguro RC Profissional
O Seguro de Responsabilidade Civil (RC) protege o patrimônio do profissional caso ele seja obrigado a indenizar um terceiro por um erro cometido no exercício de sua atividade (como um erro médico, um cálculo de engenharia ou uma falha processual de um advogado).
A prescrição é a perda do direito de exigir algo (a indenização do seguro) porque o tempo legal para isso se esgotou. Para seguros, o prazo geral para o segurado acionar a seguradora é de um ano.
O grande problema não é o prazo em si, mas quando ele começa a contar. A seguradora pode alegar que o prazo iniciou na data do erro profissional. Contudo, a Justiça frequentemente entende diferente.
Quando realmente começa o prazo (Termo Inicial)?
A contagem do prazo prescricional pode variar drasticamente. A lei é complexa e o entendimento judicial (jurisprudência) favorece o segurado, determinando que o prazo de 1 ano só começa a correr:
- A partir da data em que o profissional (segurado) é formalmente citado na ação judicial movida pelo terceiro (paciente, cliente, etc.);
- Ou, em alguns casos, somente após o trânsito em julgado (decisão final) dessa ação indenizatória;
- Ou ainda, da data em que o segurado paga voluntariamente a indenização ao terceiro, com o acordo da seguradora.
Qualquer contagem de prazo anterior a esses eventos pode ser abusiva e ilegal. É essa análise técnica que permite reverter a negativa da seguradora.
Nossa Atuação Contra a Negativa por Prescrição
Nosso escritório foca exclusivamente em reverter negativas de seguro. Analisamos a fundo os fundamentos usados pela seguradora para alegar a prescrição no seu Seguro de Responsabilidade Civil.
Análise Técnica da Apólice e do Sinistro
Muitas vezes, a recusa ignora detalhes cruciais do contrato e dos fatos. Nossa primeira ação é uma análise jurídica profunda da sua apólice de RC e da comunicação do sinistro.
- Identificação de cláusulas contratuais sobre prescrição.
- Análise da data do fato, da reclamação do terceiro e da comunicação à seguradora.
- Verificação do correto enquadramento legal do prazo (termo inicial).
Reversão Administrativa (Extrajudicial)
Antes de uma ação judicial, buscamos reverter a decisão diretamente com a seguradora, apresentando fundamentos jurídicos sólidos que demonstram o equívoco na contagem do prazo.
- Elaboração de notificação extrajudicial robusta.
- Negociação direta com o departamento jurídico da seguradora.
- Uso de jurisprudência atualizada para contestar a negativa.
Ação Judicial para Custeio ou Reembolso
Se a negativa persistir, ingressamos com a medida judicial cabível para obrigar a seguradora a cumprir o contrato, seja para custear sua defesa no processo movido pelo terceiro ou para reembolsar a indenização que você já pagou.
- Defesa do seu direito à cobertura securitária.
- Proteção do seu patrimônio contra a execução da dívida.
- Busca pela indenização integral prevista na apólice.
Como Atuamos: Nosso Processo de Trabalho
- Análise de Viabilidade: Você nos envia a apólice, a carta de negativa da seguradora e os detalhes do sinistro (a reclamação do terceiro). Nossa equipe de especialistas analisa a fundo se a alegação de prescrição é indevida.
- Diagnóstico Jurídico: Apresentamos um parecer claro (sem "juridiquês") sobre seus direitos, as chances de sucesso e a estratégia recomendada, seja administrativa ou judicial.
- Fase Extrajudicial: Caso viável, iniciamos a contestação formal junto à seguradora, buscando uma solução rápida para a cobertura.
- Ação Judicial Estratégica: Se a seguradora mantiver a recusa, nossa equipe (mais de 60 advogados) mobiliza-se para preparar e ingressar com a ação judicial, utilizando tecnologia e análise de dados para fortalecer o caso.
- Acompanhamento e Resolução: Mantemos você informado sobre cada etapa do processo, lutando até a instância final para garantir que a indenização seja paga e seu patrimônio protegido.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização: Somos 100% focados em Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Contamos com mais de 60 advogados especializados, garantindo uma visão multidisciplinar e robusta para o seu caso.
- Advocacia Inteligente: Usamos tecnologia de ponta e análise de dados para mapear as decisões judiciais e as estratégias das seguradoras.
- Foco em Prescrição: Temos vasta experiência em reverter negativas baseadas especificamente na alegação de prescrição em seguros de RC.
- Atendimento Humanizado: Traduzimos o "juridiquês" para uma linguagem simples. Entendemos a urgência e a angústia de ter seu patrimônio em risco.
Dúvidas Frequentes sobre Prescrição em Seguro RC
O que é prescrição no seguro de responsabilidade civil?
É a perda do direito do segurado (o profissional) de exigir a indenização da seguradora porque ele demorou muito para avisar sobre o sinistro ou para entrar na justiça, conforme os prazos definidos em lei.
Qual é o prazo de prescrição para o segurado contra a seguradora?
Em regra, o prazo é de 1 (um) ano. A grande discussão, no entanto, é quando esse ano começa a ser contado.
A seguradora diz que o prazo conta da data do erro médico/profissional. Isso está correto?
Normalmente, não. O Superior Tribunal de Justiça (STJ) tem um entendimento consolidado de que o prazo de 1 ano só começa a correr quando o segurado (o profissional) é formalmente notificado (citado) da ação judicial movida pelo terceiro (paciente/cliente).
Fui processado pelo meu paciente/cliente. Quando devo avisar a seguradora?
Imediatamente. Assim que receber a citação ou qualquer notificação oficial sobre a reclamação do terceiro, você deve comunicar o sinistro à sua seguradora de RC Profissional. Isso é fundamental para evitar problemas de cobertura.
E se o terceiro (vítima) processar diretamente a seguradora?
O prazo para o terceiro (a vítima do erro profissional) processar a seguradora (juntamente com o profissional ou sozinha) é outro. Nesses casos, o prazo prescricional costuma ser de 3 (três) anos, contados da data em que a vítima teve conhecimento do dano.
A seguradora pode negar cobertura se eu pagar um acordo ao terceiro sem avisá-la?
Sim. O segurado não deve, em regra, fazer acordos, pagar ou reconhecer sua responsabilidade perante o terceiro sem a autorização prévia da seguradora. Fazer isso pode levar à perda do direito à indenização, mesmo que a prescrição não esteja em jogo.
Minha negativa por prescrição pode ser revertida?
Sim, em muitos casos. As seguradoras frequentemente aplicam uma interpretação restritiva e prejudicial ao segurado sobre o início do prazo. Uma análise jurídica especializada pode demonstrar que o prazo ainda não havia corrido, obrigando a seguradora a pagar.
Quanto tempo leva para reverter essa negativa?
Depende da complexidade do caso e da estratégia. Uma reversão administrativa (extrajudicial) pode levar algumas semanas. Um processo judicial pode levar mais tempo, mas é a garantia de uma análise completa do seu direito por um juiz.
Não aceite a negativa por prescrição como definitiva
A alegação de prescrição é uma das defesas técnicas mais utilizadas pelas seguradoras para negar cobertura em apólices de Responsabilidade Civil. No entanto, é também uma das mais contestáveis judicialmente.
Se você, profissional liberal, médico, engenheiro, dentista ou administrador, teve seu sinistro de RC negado sob este argumento, é crucial buscar uma advocacia hiperespecializada. A Martinhago Advocacia existe para transformar essa injustiça em proteção real, defendendo seu patrimônio e sua tranquilidade.
Sumario
.jpg)
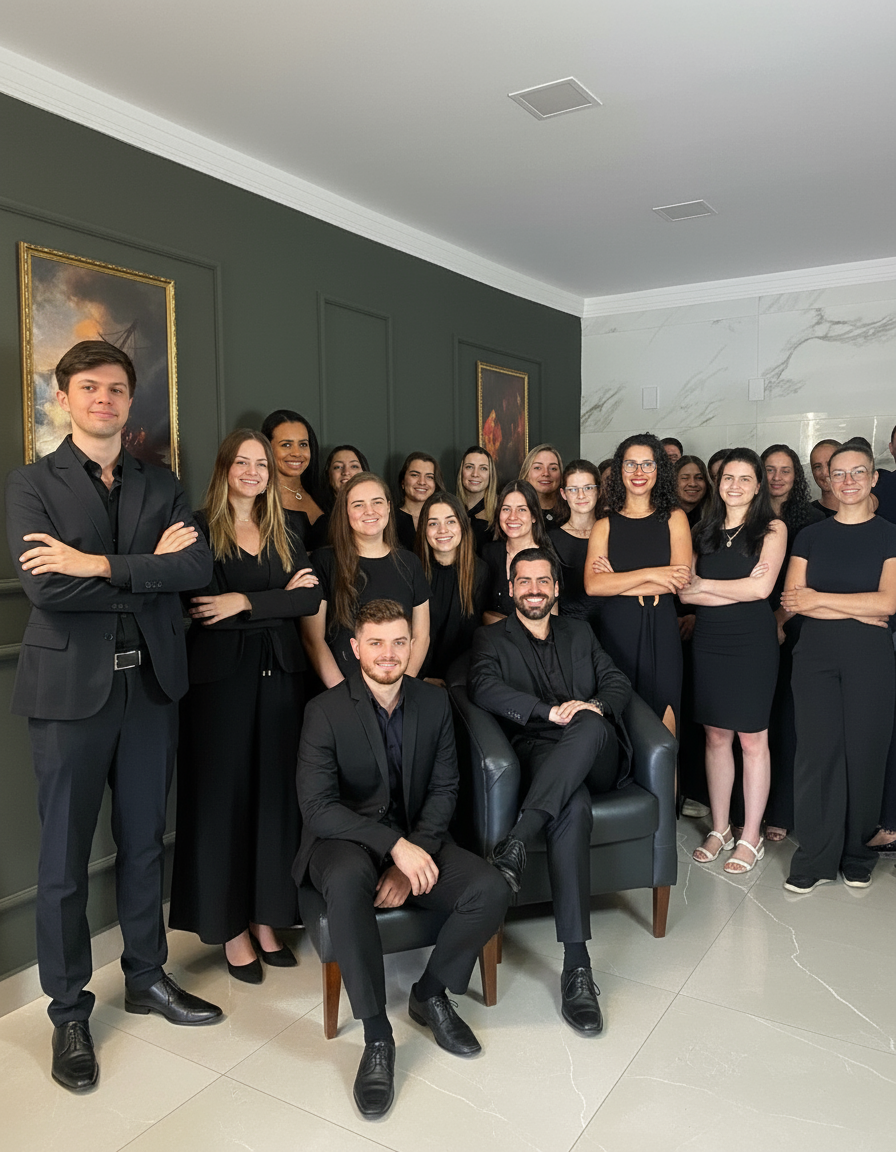
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

