.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Incêndio não coberto por cláusula específica
Incêndio não coberto por cláusula específica: Reverta a negativa do Seguro Empresarial.
Advogado especialista em seguro negado | Tire suas dúvidasReceber a notícia de que o seguro empresarial não cobrirá os danos de um incêndio é devastador. Muitas vezes, a seguradora alega que o sinistro não está previsto em uma "cláusula específica" da apólice, deixando o empresário desamparado no momento de maior necessidade.
Essa situação é mais comum do que se imagina. As apólices de seguro patrimonial e empresarial são contratos complexos, repletos de termos técnicos, exclusões e condições. A seguradora pode usar a interpretação de uma cláusula ambígua ou a ausência de uma cobertura detalhada para justificar a negativa de indenização.
No entanto, uma negativa baseada em cláusulas não claras ou na falta de uma cobertura específica nem sempre é definitiva. O entendimento jurídico, muitas vezes protegido pelo Código de Defesa do Consumidor, exige que as exclusões de risco sejam claras, explícitas e destacadas. Quando isso não ocorre, a negativa pode ser considerada abusiva e revertida judicialmente.
Entender se a recusa da seguradora foi justa ou se há espaço para contestação exige uma análise técnica e jurídica aprofundada da apólice e das circunstâncias do incêndio.
Nossa Atuação Contra Negativas de Incêndio
Nossa equipe hiperespecializada em Direito Securitário foca em reverter negativas injustas, garantindo que os direitos do segurado sejam respeitados. Analisamos cada detalhe do contrato e do sinistro para construir a melhor estratégia.
Análise Técnica da Apólice e do Sinistro
O primeiro passo é uma auditoria completa da sua apólice de seguro empresarial ou patrimonial. Verificamos a validade das cláusulas de exclusão e se a seguradora cumpriu seu dever de informação.
- Identificação de cláusulas abusivas ou de interpretação dúbia.
- Verificação se a "cláusula específica" exigida pela seguradora era realmente necessária ou se o risco estava coberto pela apólice principal.
- Análise de laudos técnicos e perícias do incêndio.
- Confronto da negativa com as normas da SUSEP e o Código de Defesa do Consumidor.
Reversão Administrativa e Judicial
Buscamos a solução mais rápida, iniciando com a contestação administrativa junto à seguradora. Caso a recusa persista, estamos preparados para ingressar com a ação judicial cabível para buscar a indenização integral.
- Elaboração de notificação extrajudicial detalhada e fundamentada.
- Negociação direta com o departamento jurídico da seguradora.
- Ajuizamento de ação para cobertura do sinistro, incluindo danos materiais, lucros cessantes e, se aplicável, danos morais.
- Atuação robusta para garantir o pagamento da indenização de forma justa.
Como Funciona Nossa Análise
- Análise de Viabilidade: Você nos envia a apólice, a carta de negativa da seguradora e os documentos do sinistro (como laudos e orçamentos).
- Diagnóstico Jurídico: Nossa equipe de mais de 60 advogados analisa os documentos para identificar a probabilidade de sucesso e a melhor estratégia (administrativa ou judicial).
- Plano de Ação: Apresentamos a você, em linguagem clara e "sem juridiquês", qual o caminho a seguir para buscar sua indenização.
- Execução da Estratégia: Representamos seus interesses, seja na negociação com a seguradora ou no tribunal, mantendo você informado sobre cada etapa.
Por que escolher a Martinhago Advocacia?
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas.
- Força Coletiva: Mais de 60 advogados especialistas trabalhando em conjunto no seu caso, garantindo uma visão multidisciplinar.
- Advocacia Inteligente: Utilizamos análise de dados e tecnologia para mapear as decisões judiciais e as táticas das seguradoras, aumentando nossas taxas de sucesso.
- Experiência Comprovada: Liderados por Alcides Martinhago, somos referência nacional em ações contra seguradoras.
- Atendimento Humanizado: Entendemos o estresse de uma negativa. Oferecemos um atendimento empático e comunicação acessível.
Dúvidas Frequentes sobre Negativa de Incêndio
A seguradora pode negar a cobertura alegando que o fogo começou por um curto-circuito (dano elétrico)?
Depende. Muitas apólices excluem danos elétricos, mas cobrem o incêndio resultante desse dano. Se o curto-circuito causou o incêndio, a cobertura para o incêndio deve ser mantida. Esta é uma das negativas mais revertidas judicialmente.
O que é uma "cláusula específica" que a seguradora alega faltar?
É um termo que as seguradoras usam para dizer que o risco específico do seu incêndio (ex: incêndio em uma máquina específica, ou causado por um evento específico) não estava expressamente listado na apólice. No entanto, a cobertura de "incêndio" geralmente é ampla.
A seguradora pode negar se eu demorei para avisar sobre o incêndio?
A demora no aviso (aviso de sinistro) só justifica a negativa se for comprovado que a seguradora teve um prejuízo por causa disso, ou se houve má-fé do segurado, o que é difícil de provar.
Minha apólice estava com o pagamento atrasado um dia. Perco a cobertura?
Não automaticamente. A lei exige que a seguradora notifique o segurado sobre a inadimplência antes de cancelar o contrato (suspender a cobertura). Se você não foi formalmente notificado, a cobertura deve ser mantida.
O laudo da perícia da seguradora é definitivo?
Não. O laudo da seguradora é um documento unilateral. É seu direito apresentar um laudo técnico assistente ou contestar o laudo da seguradora na justiça, que determinará uma perícia judicial imparcial.
O que significa "risco excluído" na apólice de seguro empresarial?
São eventos ou circunstâncias que o seguro, por padrão, não cobre. Contudo, para uma exclusão ser válida, ela deve estar redigida de forma clara, limitada e em destaque no contrato. Exclusões genéricas ou ambíguas são frequentemente derrubadas.
A seguradora alega que o incêndio foi criminoso. E agora?
Se a seguradora alegar incêndio criminoso (intencional) vindo do próprio segurado, ela tem o ônus de provar isso de forma inequívoca. Se o incêndio foi causado por terceiros (vandalismo), isso geralmente está coberto pela apólice básica.
Quanto tempo tenho para entrar na justiça após a negativa do seguro?
O prazo prescricional para o segurado mover uma ação contra a seguradora é de apenas 1 (um) ano, contado a partir da data da negativa oficial. Por isso, é crucial buscar ajuda especializada rapidamente.
O Caminho para sua Indenização
Uma negativa de cobertura de incêndio em um seguro empresarial não é o fim da linha. É fundamental que um especialista analise se a recusa da seguradora foi baseada em cláusulas claras e legais.
A Martinhago Advocacia possui a hiperespecialização e a estrutura necessárias para analisar tecnicamente seu caso e buscar a indenização que é sua por direito, transformando a injustiça da negativa em tranquilidade para a retomada do seu negócio.
Sumario
.jpg)
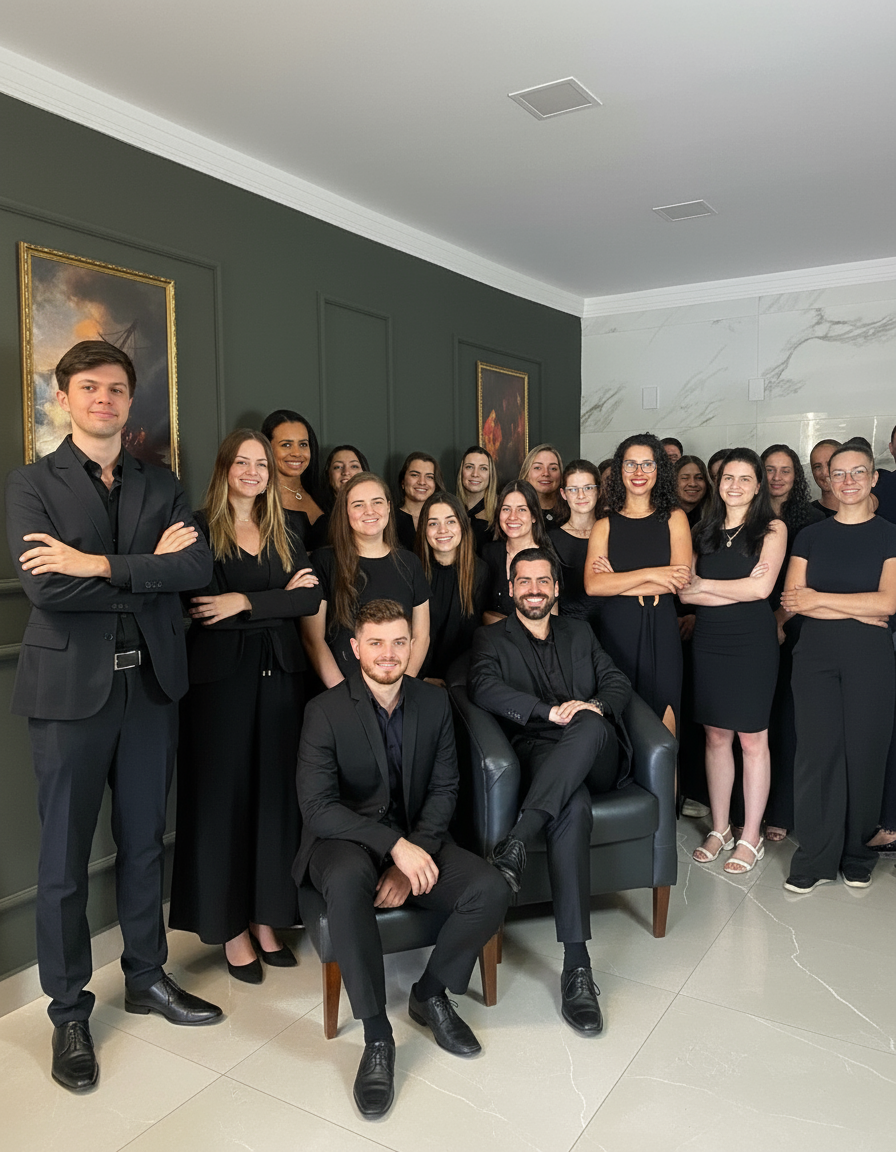
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

