.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Exclusões por falta de manutenção do imóvel
Indenização Negada: Seguro Residencial e a Alegação de Falta de Manutenção
Advogado especialista em seguro negado | Tire suas dúvidasReceber uma negativa de seguro residencial é um momento de grande frustração, especialmente quando o motivo alegado pela seguradora é a exclusão por falta de manutenção do imóvel. Muitos proprietários cumprem seu dever de cuidado, mas ainda assim são surpreendidos com cláusulas contratuais complexas usadas para negar a indenização em um momento crítico, como após um incêndio, vendaval ou dano elétrico.
A alegação de falta de manutenção é uma das justificativas mais comuns usadas pelas companhias de seguro para evitar o pagamento. No entanto, essa negativa nem sempre é legítima. É fundamental saber que a seguradora precisa provar de forma clara e direta que a falta de manutenção foi a causa exclusiva do sinistro. Na maioria dos casos, essa recusa pode ser contestada judicialmente.
Entendendo a Exclusão por Falta de Manutenção
O contrato de seguro residencial pressupõe que o proprietário manterá o imóvel em boas condições de uso e conservação. Isso é chamado de "dever de conservação". As seguradoras incluem cláusulas de exclusão que as isentam de pagar a indenização se o sinistro (o dano) for causado diretamente pela negligência do proprietário em manter a casa segura.
O problema ocorre quando essa cláusula é usada de forma abusiva. Uma pequena infiltração que não tem relação direta com um curto-circuito, por exemplo, não deveria ser motivo para negar a cobertura de um incêndio. A seguradora precisa comprovar o nexo causal: que a falta de manutenção específica foi a causa direta do dano ocorrido.
Sem essa prova robusta, a negativa é considerada indevida e uma prática abusiva, violando o Código de Defesa do Consumidor.
Nossa Atuação Contra Negativas por Falta de Manutenção
Quando a seguradora nega a indenização alegando má conservação, nossa atuação é focada em desconstruir essa narrativa. Analisamos a apólice, o laudo de vistoria (se houver) e o relatório do sinistro para buscar a reversão da decisão, seja administrativamente ou judicialmente.
Análise Técnica e Jurídica da Recusa
Muitas vezes, a seguradora utiliza laudos técnicos falhos ou genéricos para justificar a negativa. Nossa equipe multidisciplinar, com advogados especialistas, analisa a fundo esses documentos para encontrar inconsistências.
- Desafiamos laudos que não comprovam a relação direta entre a manutenção e o sinistro.
- Verificamos se a cláusula de exclusão estava clara e destacada na apólice (Art. 54 do CDC).
- Comprovamos que o desgaste natural do imóvel não se confunde com negligência.
O Código de Defesa do Consumidor protege o segurado contra cláusulas abusivas ou que o coloquem em desvantagem exagerada.
Ação Judicial para Reversão da Negativa
Se a negativa persistir, ingressamos com uma ação judicial exigindo o pagamento integral da indenização, além de possíveis danos morais, dependendo do caso. A Justiça frequentemente entende que a seguradora deve provar suas alegações de forma inequívoca.
- Buscamos o cumprimento forçado do contrato de seguro.
- Exigimos a indenização completa pelos danos materiais sofridos.
- Pleiteamos a nulidade das cláusulas de exclusão consideradas abusivas.
Como Atuamos: Nosso Processo "Sem Juridiquês"
- Análise do Caso: Você nos envia a apólice, a carta de negativa e todos os documentos do sinistro. Nossa equipe de especialistas faz um diagnóstico completo da situação.
- Estratégia e Alinhamento: Explicamos em linguagem clara e objetiva quais são seus direitos, as chances de sucesso e qual será a estratégia adotada.
- Busca pela Reversão: Iniciamos a contestação (administrativa ou judicial) utilizando nossa tecnologia e análise de dados para fortalecer nossos argumentos contra a seguradora.
- Acompanhamento e Resolução: Você é informado sobre cada etapa do processo. Lutamos até o fim para transformar a injustiça da negativa em sua indenização devida.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização: Somos 100% focados em Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Contamos com mais de 60 advogados dedicados exclusivamente a reverter negativas de seguro, garantindo uma visão multidisciplinar.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para aumentar a eficiência e as chances de êxito nas ações contra grandes seguradoras.
- Foco no Cliente: Nosso atendimento é humanizado. Traduzimos o "juridiquês" para que você entenda exatamente o que está acontecendo no seu caso.
- Experiência Comprovada: Liderados por Alcides Martinhago, somos referência nacional em litígios contra seguradoras.
Dúvidas Frequentes sobre Seguro Residencial e Manutenção
A seguradora pode negar cobertura por uma goteira antiga?
Depende. Se a goteira causou um curto-circuito que gerou um incêndio, a seguradora tentará alegar falta de manutenção. No entanto, ela precisa provar que apenas essa goteira foi a causa. Se o incêndio teve outra origem, a goteira é irrelevante.
O que é considerado "falta de manutenção" pelo seguro?
Geralmente, refere-se à negligência em consertar problemas estruturais óbvios e conhecidos, como telhados danificados, fiação elétrica exposta ou grandes infiltrações que comprometem a segurança do imóvel.
Não fiz a manutenção da rede elétrica. Se houver um curto-circuito, perco o seguro?
A seguradora provavelmente alegará isso. Contudo, para a negativa ser válida, ela deve provar que a rede elétrica estava em péssimas condições, que você sabia disso e que essa foi a causa direta do sinistro. Desgaste normal de fiação não é o mesmo que falta de manutenção.
A seguradora precisa fazer uma vistoria antes de alegar falta de manutenção?
Não necessariamente para alegar, mas sim para provar. Se a seguradora aprovou o risco (fechou o contrato) sem vistoria prévia, ela assume parte da responsabilidade. Ela não pode, anos depois, alegar um problema que já existia e que ela não verificou.
O que é "agravo de risco" no seguro residencial?
Agravo de risco é quando o segurado, intencionalmente, aumenta o risco de sinistro. No contexto da manutenção, seria como deixar materiais inflamáveis perto de fiação exposta. A seguradora precisa provar a intenção do segurado em agravar o risco.
O laudo do perito da seguradora é definitivo?
Não. O laudo da seguradora é um documento unilateral, feito por um profissional contratado por ela. Ele pode ser contestado judicialmente através de um parecer técnico assistente ou uma perícia judicial imparcial.
Quanto tempo tenho para contestar a negativa do seguro?
O prazo prescricional para ações do segurado contra a seguradora é de apenas 1 (um) ano, contado a partir da data da ciência da negativa. Por isso, é crucial buscar ajuda especializada rapidamente.
A seguradora pode negar cobertura de vendaval alegando telhado mal conservado?
Sim, essa é uma negativa comum. A seguradora dirá que o telhado só voou porque estava mal fixado ou com madeira podre. Nossa função é demonstrar que a força do vento foi o fator determinante (evento externo) e que o estado do telhado não foi a causa principal do dano.
Não aceite a negativa de seu seguro residencial baseada em alegações genéricas de falta de manutenção. Muitas vezes, essa é uma estratégia da seguradora para evitar o pagamento de uma indenização legítima. O ônus de provar a negligência e sua ligação direta com o sinistro é inteiramente da companhia de seguro.
A Martinhago Advocacia é um escritório hiperespecializado em reverter negativas de seguro em todo o Brasil. Nossa missão é transformar injustiças em indenizações, garantindo que seus direitos como consumidor e segurado sejam respeitados.
Sumario
.jpg)
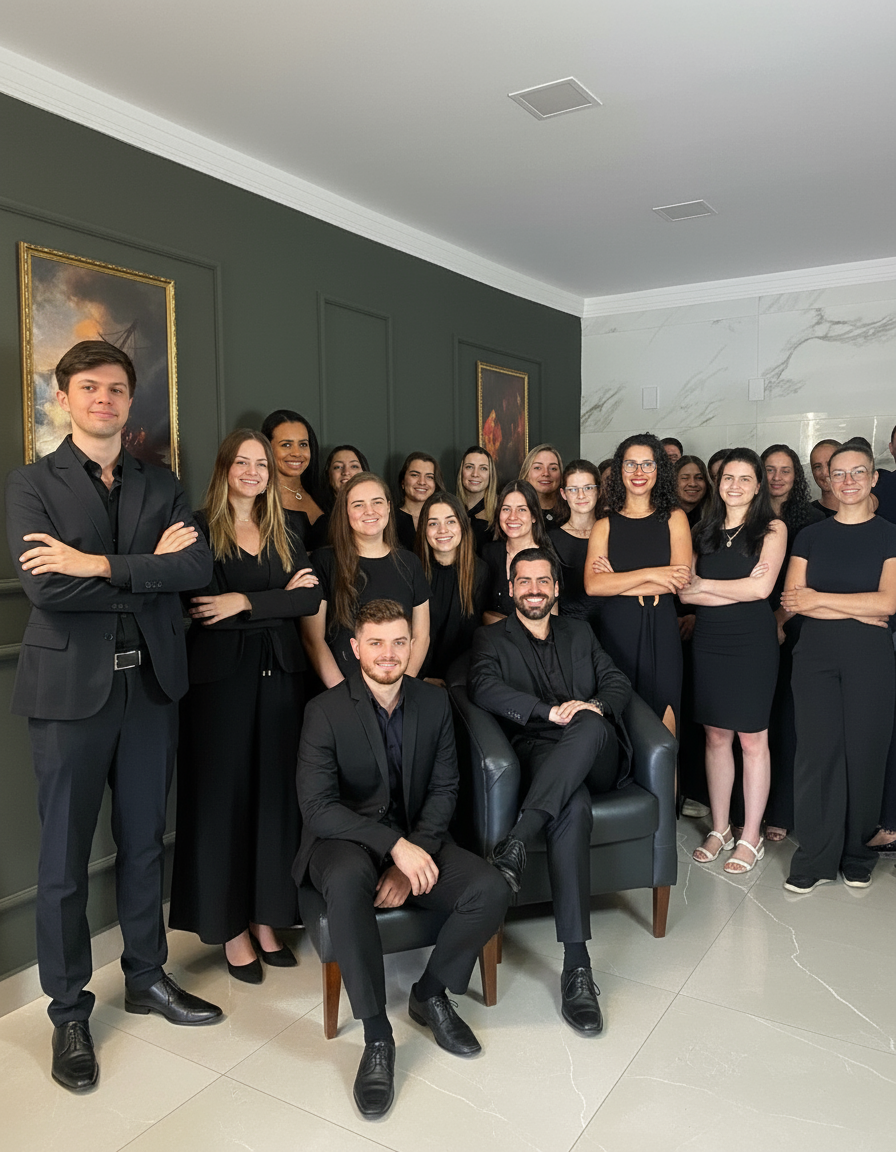
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

