.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Exclusões contratuais (suicídio nos primeiros 2 anos, participação em atividades de risco, etc.)
Seguro de Vida Negado por Exclusões Contratuais? Entenda Seus Direitos
Advogado especialista em seguro negado | Tire suas dúvidasReceber a negativa de um seguro de vida no momento mais difícil é devastador. Muitas vezes, a seguradora alega exclusões contratuais para não pagar a indenização, citando cláusulas sobre suicídio nos primeiros 2 anos, doenças preexistentes ou a participação em atividades de risco.
No entanto, o que muitas famílias não sabem é que grande parte dessas negativas é abusiva ou baseada em interpretações ilegais do contrato. A Martinhago Advocacia é hiperespecializada em analisar e reverter judicialmente essas decisões, garantindo que os beneficiários recebam o que lhes é devido.
Entendendo as Exclusões Contratuais do Seguro de Vida
As exclusões contratuais são as famosas "letras miúdas" da apólice. São as cláusulas que listam situações específicas em que a seguradora, teoricamente, não é obrigada a pagar a indenização. Essas cláusulas são o principal motivo de negativas de seguro de vida no Brasil.
Embora a seguradora tenha o direito de listar exclusões, elas devem ser claras, expressas e, acima de tudo, legais. Muitas vezes, as seguradoras utilizam essas cláusulas de forma genérica ou abusiva para evitar o pagamento, apostando no desgaste do beneficiário.
Principais Motivos de Negativa Baseados em Exclusões
- Suicídio nos primeiros 2 anos: A lei (Art. 798 do Código Civil) prevê um prazo de carência de dois anos. Contudo, há discussões judiciais importantes sobre a devolução do prêmio pago e a necessidade de provar a má-fé, que podem alterar o resultado.
- Atividades de Risco: Participação em esportes radicais, aviação amadora ou outras atividades perigosas. A negativa só é válida se a seguradora provar que o risco foi agravado intencionalmente e que não cobrou um prêmio (valor) diferenciado por isso.
- Doenças Preexistentes: A seguradora alega que o segurado omitiu uma doença ao assinar o contrato. Para essa negativa ser válida, a seguradora precisa provar duas coisas: 1) que o segurado agiu de má-fé (sabia da doença e omitiu) E 2) que exigiu exames médicos prévios na contratação.
- Outras Exclusões Comuns: Morte por uso de álcool ou drogas, desastres naturais ou atos ilícitos praticados pelo segurado. Cada caso deve ser analisado tecnicamente.
Nossa Atuação: Revertendo Negativas Abusivas
Nosso foco é exclusivo: analisar a negativa da seguradora e usar a lei e a jurisprudência para revertê-la. Não aceitamos um "não" sem uma análise técnica profunda.
Análise de Negativa por Suicídio (Carência de 2 Anos)
Analisamos se a negativa da seguradora cumpre os requisitos legais. Mesmo dentro do prazo de carência, a família pode ter direitos, como a restituição da reserva técnica. A Justiça entende que a seguradora deve provar a premeditação, o que é extremamente difícil.
- Revisão do prazo de carência e sua aplicação legal.
- Busca pela devolução dos valores pagos (reserva técnica).
- Contestação da alegação de má-fé, protegendo a memória do segurado.
Contestação de Exclusão por Atividades de Risco
Muitas apólices cobrem atividades de risco se o prêmio foi pago adequadamente. Se a seguradora não perguntou sobre o risco ou aceitou o segurado sabendo da atividade, a negativa é frequentemente ilegal.
- Análise detalhada da apólice e da proposta de seguro.
- Verificação se houve agravamento intencional do risco pelo segurado.
- Reversão judicial quando a seguradora não investigou o risco na contratação.
Reversão de Negativa por Doença Preexistente
Esta é uma das negativas mais revertidas judicialmente. Se a seguradora não exigiu exames médicos na contratação, ela assumiu o risco. Simplesmente alegar que o segurado "sabia" não é suficiente para afastar o dever de indenizar.
- Defesa baseada na Súmula 609 do STJ (Superior Tribunal de Justiça).
- Exigência da prova de má-fé do segurado (que raramente existe).
- Responsabilização da seguradora por não ter exigido exames admissionais.
Como Funciona Nosso Processo de Atuação
- Análise de Viabilidade: Você nos envia a carta de negativa, a apólice e os documentos do caso. Nossa equipe de mais de 60 advogados analisa profundamente se a negativa é abusiva.
- Coleta de Provas: Orientamos sobre todos os documentos necessários (laudos, prontuários, contrato) para fortalecer o processo.
- Negociação Extrajudicial (Se viável): Buscamos uma solução rápida e administrativa com a seguradora, usando nossa força técnica e reputação.
- Ação Judicial Estratégica: Se a seguradora recusar, ingressamos com uma ação judicial robusta, baseada em nossa vasta experiência e análise de dados (Advocacia Inteligente).
- Acompanhamento Humanizado: Você é informado de cada etapa em linguagem clara, "sem juridiquês", até a indenização ser paga.
Por que escolher a Martinhago Advocacia?
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não fazemos outra coisa. Isso significa que conhecemos profundamente as táticas das seguradoras.
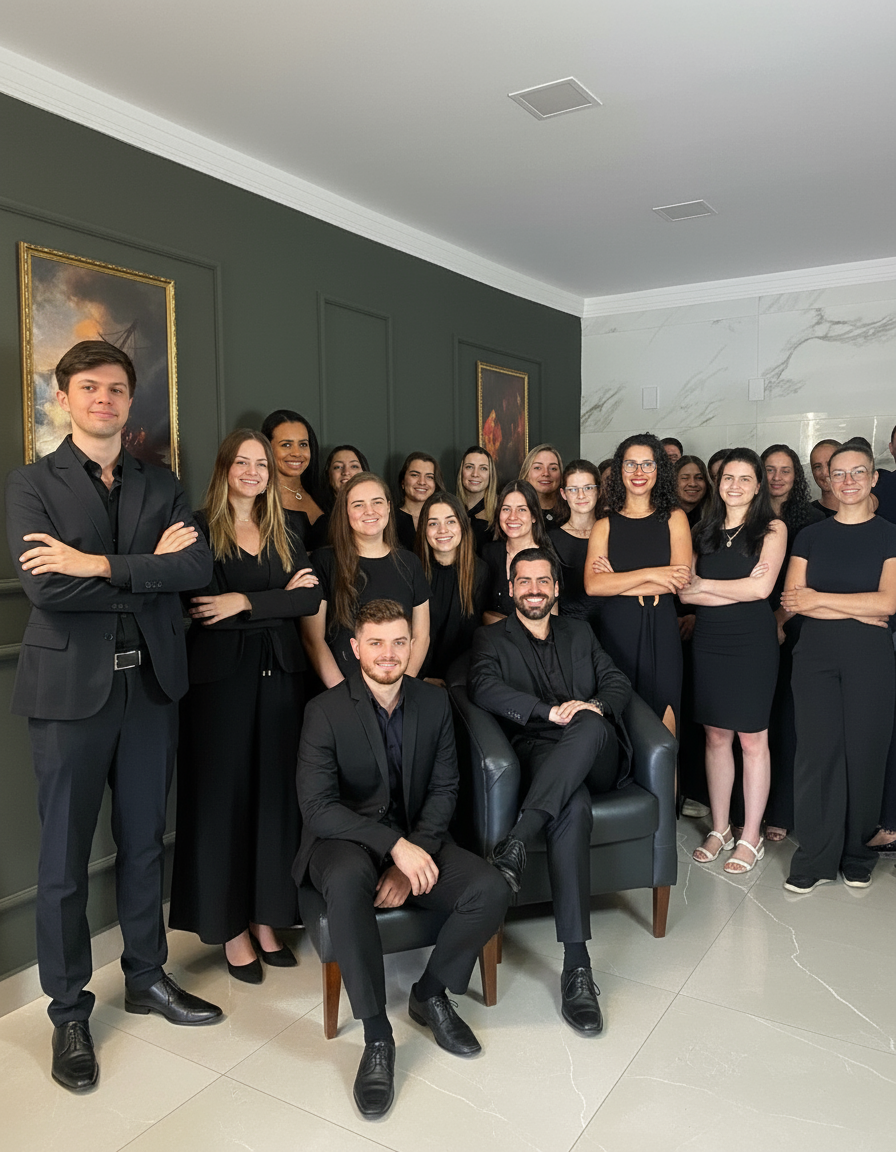
- Força Coletiva: Mais de 60 advogados especialistas trabalhando juntos no seu caso, trazendo uma visão multidisciplinar que escritórios pequenos não podem oferecer.
- Advocacia Inteligente: Usamos tecnologia de ponta e análise de dados das decisões judiciais em todo o Brasil para criar a estratégia com maior chance de êxito.
- Liderança Reconhecida: Nosso escritório, liderado por Alcides Martinhago, é uma referência nacional em ações contra seguradoras.
- Atendimento Humanizado: Entendemos sua dor. Nossa missão é transformar essa injustiça em indenização, com empatia e clareza total.
Dúvidas Frequentes sobre Exclusões de Seguro de Vida
A seguradora pode negar o seguro se o suicídio ocorreu nos primeiros 2 anos?
Sim, o Artigo 798 do Código Civil prevê essa carência. No entanto, a seguradora é obrigada a devolver aos beneficiários o montante da reserva técnica já formada. Se a seguradora alegar má-fé (premeditação), ela é quem deve provar.
E se o segurado omitiu uma doença na contratação?
A seguradora só pode negar a indenização se provar duas coisas: 1) que o segurado agiu de má-fé (e não apenas esqueceu ou não sabia da gravidade) e 2) que ela exigiu exames médicos na contratação. Se a seguradora não pediu exames, ela assumiu o risco.
Meu familiar praticava um esporte de risco e a seguradora negou. Isso está correto?
Depende. A negativa só é válida se a seguradora não sabia desse risco ou se o contrato excluía expressamente essa atividade. Se o segurado pagava um valor maior (prêmio) por causa do risco, ou se a seguradora sabia da atividade, a negativa é ilegal.
A seguradora pode negar indenização por morte ligada ao uso de álcool ou drogas?
Sim, essa é uma exclusão comum. No entanto, a Justiça tem entendido que a seguradora precisa provar que o uso da substância foi a causa direta e única da morte, e não apenas um fator contribuinte.
O que é "agravamento de risco" que as seguradoras tanto alegam?
É quando o segurado, intencionalmente, se expõe a um risco maior do que o previsto na apólice (ex: dirigir embriagado, participar de atos ilícitos). Contudo, a seguradora precisa provar que o ato foi intencional e que foi a causa direta do sinistro.
O que fazer se a seguradora demorar para dar uma resposta?
A SUSEP (Superintendência de Seguros Privados) estipula um prazo de 30 dias para a seguradora pagar a indenização ou justificar a negativa, após a entrega de todos os documentos. Se esse prazo for ultrapassado, já pode ser um indício de prática abusiva.
Posso contestar uma exclusão que estava no contrato que assinei?
Sim. Muitas cláusulas, mesmo assinadas, são consideradas "abusivas" ou nulas pela Justiça, especialmente se violarem o Código de Defesa do Consumidor. O contrato não está acima da lei.
Preciso de um advogado especialista em seguros ou qualquer advogado serve?
O Direito Securitário é extremamente complexo e técnico. Um advogado especialista, que entende a fundo as Súmulas do STJ e as táticas das seguradoras, aumenta exponencialmente as chances de reverter a negativa.
Não aceite a negativa do seguro de vida como uma resposta final. As exclusões contratuais são complexas e frequentemente aplicadas de forma injusta. A Martinhago Advocacia possui a hiperespecialização e a força coletiva necessárias para lutar pelo seu direito à indenização e devolver a tranquilidade à sua família.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

