.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Excesso de velocidade ou embriaguez do condutor
Negativa de Seguro Auto por Velocidade ou Embriaguez: Defesa Especializada para Reverter
Advogado especialista em seguro negado | Tire suas dúvidasTer o seguro do carro negado após um sinistro é uma situação profundamente frustrante. Muitas vezes, a seguradora utiliza a alegação de excesso de velocidade ou embriaguez do condutor como principal argumento para recusar a indenização e não cobrir os prejuízos.
No entanto, essa negativa da seguradora nem sempre é legítima ou definitiva. A simples alegação de uma infração de trânsito não significa a perda automática do direito à cobertura. Para que a recusa seja válida, a seguradora precisa provar de forma clara e robusta que essa conduta foi a causa direta e determinante do acidente.
O que é o Agravamento de Risco e Como as Seguradoras o Utilizam
A tese central usada pelas companhias de seguro é o agravamento intencional do risco. Elas argumentam que, ao dirigir acima da velocidade permitida ou sob efeito de álcool, o motorista assumiu um risco extremo que não estava previsto no contrato (apólice), quebrando as regras e livrando a seguradora da obrigação de pagar.
Contudo, o ônus da prova é da seguradora. Para a negativa ser legal, ela precisa comprovar judicialmente dois pontos cruciais:
- Que o excesso de velocidade ou a embriaguez de fato ocorreram (o que exige provas técnicas, como perícia, radar, ou teste de bafômetro válido).
- Que essa conduta foi a causa direta e determinante do sinistro.
Se a causa do acidente foi outra (como um problema mecânico, um buraco na via ou a manobra de outro veículo), a indenização é devida, mesmo que o motorista estivesse alcoolizado ou acima da velocidade. Muitos segurados perdem seus direitos por não saberem que essa negativa pode, e deve, ser contestada.
Soluções Jurídicas Contra a Negativa Abusiva
Análise Técnica da Negativa por Embriaguez
Analisamos a fundo a recusa baseada em suposta embriaguez. Verificamos a legalidade das provas apresentadas, como o teste do etilômetro (bafômetro) ou o exame de sangue. Muitas vezes, a recusa é baseada em indícios frágeis, recusa de realização do teste ou provas insuficientes, o que abre um caminho sólido para a reversão judicial.
- Verificação da validade e calibração do aparelho de bafômetro.
- Análise se a suposta embriaguez foi a causa principal do sinistro.
- Defesa em casos onde a recusa do condutor em fazer o teste foi usada como única prova.
Contestação da Negativa por Excesso de Velocidade
A seguradora alega que o veículo estava acima do limite permitido? Nossa equipe avalia os laudos periciais e boletins de ocorrência. O excesso de velocidade, por si só, não exclui automaticamente a cobertura. É dever da seguradora comprovar tecnicamente que a velocidade foi, de fato, a causa determinante do acidente, e não apenas uma infração concorrente.
- Impugnação de laudos periciais inconclusivos ou baseados em suposições.
- Análise da relação direta (nexo causal) entre a velocidade e o acidente.
- Reversão de negativas baseadas apenas em relatos de testemunhas ou danos no veículo.
Ação Judicial para Pagamento da Indenização Integral
Quando identificamos que a negativa é indevida ou abusiva, ingressamos com uma ação judicial para obrigar a seguradora a cumprir o contrato. Nosso objetivo é garantir o pagamento integral da indenização prevista na apólice, seja para reparo (perda parcial) ou pagamento do valor da FIPE (perda total).
- Busca pela indenização integral (valor de mercado do veículo na tabela FIPE).
- Cobertura de danos materiais e, em casos específicos, compensação por danos morais.
- Atuação focada em obter decisões liminares para acelerar o processo.
Como Atuamos: Nosso Processo "Sem Juridiquês"
- Análise do Caso: Você nos envia a apólice, o aviso de sinistro e a carta de negativa da seguradora. Nossa equipe de especialistas analisa todos os documentos.
- Parecer de Viabilidade: Apresentamos um parecer técnico, em linguagem simples e direta, explicando as chances reais de reverter a negativa e qual estratégia usaremos.
- Coleta de Provas: Orientamos sobre quais documentos adicionais são necessários e, se preciso, buscamos laudos técnicos complementares para fortalecer o caso.
- Ação Judicial Estratégica: Ingressamos com a ação. Nossa equipe multidisciplinar (mais de 60 advogados) usa tecnologia e análise de dados para construir a defesa mais sólida.
- Acompanhamento Humanizado: Você é informado sobre cada etapa do processo de forma clara, até a recuperação da sua indenização.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização Total: Somos 100% focados em Direito Securitário. Nossa única missão é reverter negativas de seguro. Esta é a nossa única área de atuação.
- Força Coletiva: Contamos com mais de 60 advogados especializados, garantindo uma visão completa e multidisciplinar para o seu caso específico.
- Advocacia Inteligente: Usamos tecnologia de ponta e análise de dados para mapear as decisões dos tribunais e otimizar as estratégias contra as seguradoras.
- Atuação Nacional: Atendemos clientes e atuamos em processos em todo o território brasileiro de forma digital, ágil e eficiente.
- Foco no Resultado: Nosso propósito é transformar a injustiça da negativa em sua indenização de direito, devolvendo sua tranquilidade.
Perguntas Frequentes sobre Seguro Negado por Velocidade ou Embriaguez
A seguradora pode negar a cobertura só porque eu estava acima da velocidade?
Não automaticamente. O simples excesso de velocidade não é suficiente para a negativa. A seguradora precisa provar que essa velocidade foi a causa principal e direta do acidente. Se a causa foi outra, a indenização é devida.
Me recusei a fazer o teste do bafômetro. Perco o seguro na hora?
Não. A recusa em fazer o teste gera consequências administrativas (multa, suspensão da CNH), mas não comprova, por si só, a embriaguez para fins de exclusão do seguro. A seguradora ainda precisa de outras provas robustas (ex: laudo médico, testemunhas, vídeo) que atestem o estado de embriaguez.
O que é exatamente o "agravamento de risco"?
Agravamento de risco é qualquer ato intencional do segurado que aumente a probabilidade de ocorrência do sinistro. As seguradoras alegam que dirigir bêbado ou em altíssima velocidade é um agravamento intencional. Nossa função é analisar se essa alegação é correta e se foi devidamente comprovada.
Se o motorista não era o segurado (ex: filho, amigo), a cobertura pode ser negada?
Depende. Se o motorista (que estava em excesso de velocidade ou embriagado) estava autorizado a dirigir o veículo, a situação é complexa. A justiça tende a analisar se o segurado (proprietário) teve culpa ao entregar o carro a alguém que não estava em condições. Cada caso é analisado individualmente.
O Boletim de Ocorrência policial é uma prova definitiva contra mim?
Não. O Boletim de Ocorrência (B.O.) tem presunção relativa de veracidade, mas não é uma prova absoluta. Ele pode ser contestado e desmentido por outras provas no processo, como laudos periciais independentes, fotos e testemunhas.
Quanto tempo eu tenho para entrar na justiça após a negativa do seguro?
O prazo prescricional para o segurado entrar com uma ação contra a seguradora é, em regra, de 1 (um) ano. Esse prazo começa a contar a partir da data em que o segurado recebe a carta de negativa formal da seguradora.
A seguradora também pode negar o seguro para o terceiro (vítima) por embriaguez?
Não. Este é um ponto crucial. Mesmo que o condutor segurado esteja embriagado, a justiça (especialmente o STJ) entende que a seguradora não pode negar a cobertura para a vítima (o terceiro). O seguro de responsabilidade civil (RCVF) visa proteger a vítima, e a culpa do segurado não pode prejudicá-la.
Se eu estava em alta velocidade, mas outro carro causou o acidente, tenho direito?
Sim. Se for comprovado que a causa determinante do acidente foi a ação de outro motorista (ex: ele cortou sua frente, furou o sinal), a seguradora deve cobrir seu prejuízo. O excesso de velocidade, nesse caso, não foi a causa primária do sinistro.
Não Aceite a Negativa como Definitiva
A negativa de seguro baseada em excesso de velocidade ou embriaguez é uma das mais complexas, mas também uma das que mais apresenta brechas para reversão judicial. A seguradora tem o dever de provar de forma incontestável que a conduta do motorista foi a causa direta do sinistro, o que muitas vezes não acontece.
Não aceite a recusa da seguradora sem lutar. Com a orientação de uma advocacia hiperespecializada em direito securitário, é possível analisar tecnicamente as provas, contestar a decisão abusiva e buscar na justiça a indenização integral a que você tem direito por contrato.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
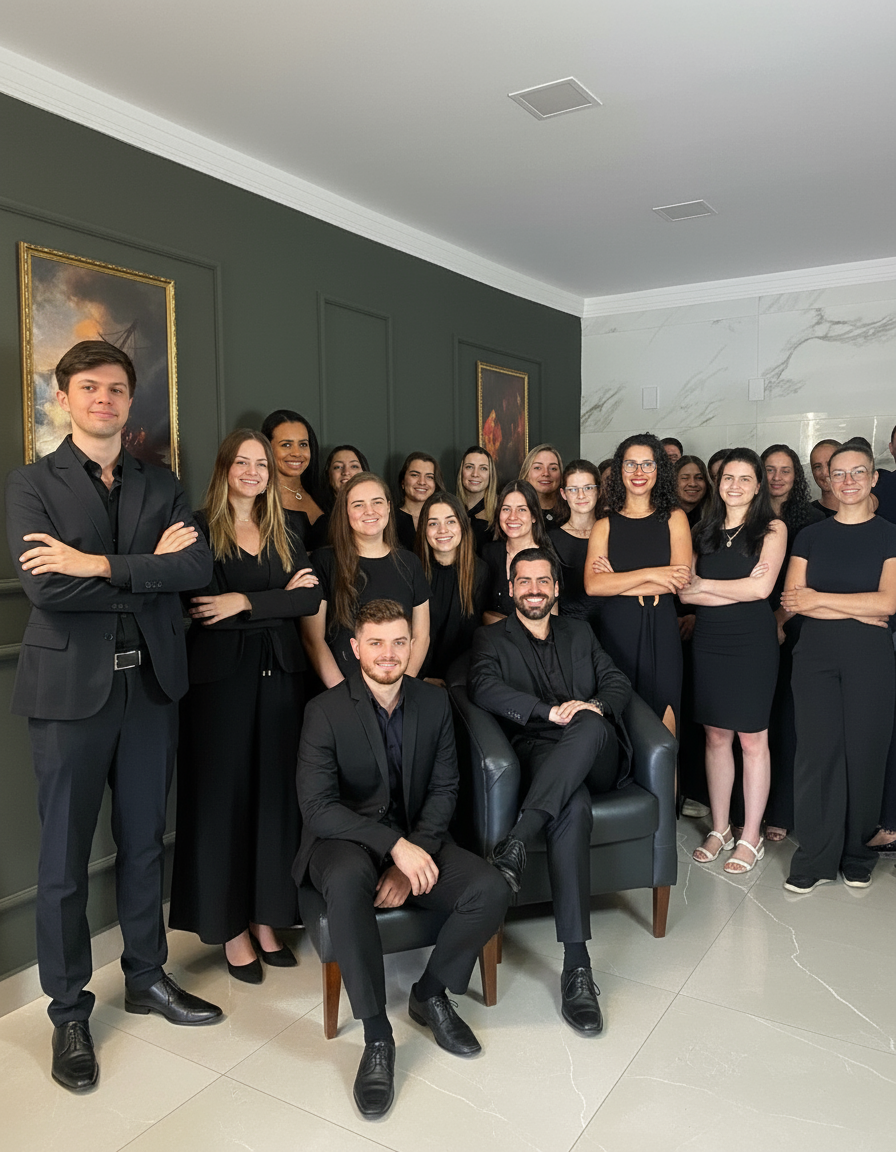
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

