.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Empréstimo pessoal
Negativa de Seguro Prestamista: Receba a Indenização e Quite seu Empréstimo
Advogado especialista em seguro negado | Tire suas dúvidasO seguro prestamista é contratado junto a um empréstimo pessoal com a promessa de quitar a dívida em casos de imprevistos graves, como morte ou invalidez. No entanto, no momento mais difícil, muitas famílias descobrem que a seguradora se recusa a pagar a indenização, alegando diversos motivos.
Se você ou sua família estão enfrentando uma negativa de cobertura do seguro prestamista de um empréstimo pessoal, saiba que essa decisão pode ser revertida. A Martinhago Advocacia é especializada em reverter negativas de seguro e garantir que a dívida seja quitada conforme o contrato.
Entendendo o Seguro Prestamista de Empréstimo Pessoal
O seguro prestamista vinculado a empréstimos pessoais funciona como uma garantia. Ele assegura que, em caso de morte, invalidez permanente ou temporária, ou até desemprego (dependendo da apólice), o saldo devedor do empréstimo será pago pela seguradora.
Infelizmente, é comum que seguradoras e bancos utilizem cláusulas complexas ou burocracia excessiva para negar o pagamento. A alegação de doença preexistente é uma das justificativas mais usadas, mesmo que o segurado não tivesse conhecimento dela ou não tenham sido exigidos exames médicos na contratação.
Nossa Atuação Especializada em Negativas de Seguro Prestamista
Atuamos com foco absoluto em reverter decisões injustas de seguradoras, buscando a proteção financeira que foi contratada. Analisamos cada detalhe da apólice e do motivo da recusa para construir uma estratégia jurídica sólida.
Recusa por Doença Preexistente
Esta é a negativa mais comum. Muitas vezes, a seguradora alega que o cliente omitiu uma doença ao contratar o seguro. Nosso trabalho é demonstrar que não houve má-fé, especialmente quando a seguradora não exigiu exames médicos prévios.
- Reversão da negativa baseada na Súmula 609 do STJ.
- Comprovação da ausência de má-fé do segurado.
- Exigência da quitação imediata do saldo devedor.
Recusa por Falta de Cobertura (Morte ou Invalidez)
Analisamos a apólice para combater interpretações abusivas das cláusulas de cobertura. Se o evento (morte, invalidez permanente ou temporária) ocorreu e estava previsto, o pagamento da indenização é devido.
- Análise técnica detalhada da apólice de seguro.
- Defesa contra cláusulas de exclusão genéricas ou ilegais.
- Busca pela indenização integral para quitar o empréstimo.
Problemas com Sinistro (Burocracia e Prazos)
A seguradora não pode dificultar o processo de aviso de sinistro ou demorar indefinidamente para dar uma resposta. Atrasos excessivos ou pedidos de documentos desnecessários podem ser contestados.
- Notificação judicial para cumprimento de prazos legais.
- Ações para obrigar a seguradora a analisar o pedido.
- Responsabilização da empresa pela demora injustificada.
Como Funciona Nosso Processo de Análise
Nosso objetivo é simplificar o processo para você, sem "juridiquês". Atuamos de forma 100% digital em todo o Brasil.
- Análise Inicial do Caso: Você nos envia a apólice do seguro, a carta de negativa e os documentos do empréstimo.
- Diagnóstico Jurídico: Nossa equipe de mais de 60 advogados analisa a viabilidade da ação, usando tecnologia e dados de casos similares.
- Estratégia e Ação: Apresentamos a melhor estratégia, seja administrativa ou judicial, para buscar a quitação da dívida.
- Acompanhamento Humanizado: Você é informado sobre cada etapa do processo em uma linguagem clara e acessível.
- Resolução: Buscamos a decisão favorável que obriga a seguradora a quitar o saldo devedor do empréstimo pessoal.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização: Somos um escritório com foco absoluto em Direito Securitário. Não fazemos nada além de ações contra seguradoras.
- Força Coletiva: Contamos com mais de 60 advogados dedicados, garantindo uma visão multidisciplinar e estratégica para o seu caso.
- Advocacia Inteligente: Utilizamos análise de dados e tecnologia para aumentar as chances de sucesso, entendendo como as seguradoras operam.
- Foco na Indenização: Nossa missão é transformar a injustiça da negativa em uma indenização real, devolvendo sua tranquilidade financeira.
- Atuação Nacional: Atendemos clientes de forma digital em todo o território brasileiro, sem barreiras geográficas.
Perguntas Frequentes sobre Seguro Prestamista
O que é o seguro prestamista de empréstimo pessoal?
É um seguro que garante a quitação total ou parcial de um empréstimo em casos de morte, invalidez ou, em alguns casos, desemprego involuntário do titular.
A seguradora pode negar o pagamento alegando doença preexistente?
Depende. Se a seguradora não exigiu exames médicos no momento da contratação, ela não pode alegar doença preexistente para negar a indenização, exceto se comprovar a má-fé do segurado. É o que diz a Súmula 609 do STJ.
O banco que me vendeu o empréstimo é o mesmo que o seguro?
Geralmente, o banco atua como intermediário (estipulante) da apólice, que é emitida por uma empresa seguradora. A ação judicial é movida contra a seguradora responsável.
O seguro prestamista é obrigatório no empréstimo pessoal?
Não. A contratação do seguro é facultativa. Se o banco informou que era obrigatória, isso pode caracterizar venda casada, uma prática ilegal.
Se o titular do empréstimo faleceu, quem deve acionar o seguro?
Os herdeiros ou o beneficiário indicado na apólice (normalmente o próprio banco/credor). Se a família acionar e o pagamento for negado, ela pode buscar a Justiça.
Qual o prazo para a seguradora pagar o sinistro?
Após a entrega de todos os documentos solicitados, a SUSEP (Superintendência de Seguros Privados) estabelece um prazo de 30 dias para a seguradora analisar e pagar a indenização.
O seguro cobre o empréstimo se eu for demitido?
Apenas se a sua apólice incluir a cobertura específica para "Desemprego Involuntário". É preciso verificar o contrato, pois essa cobertura não é padrão em todos os empréstimos pessoais.
A seguradora negou. Quanto tempo tenho para entrar na Justiça?
O prazo (prescrição) para o segurado ou seus beneficiários entrarem com a ação contra a seguradora é, em regra, de 1 ano, contado a partir da data da negativa oficial por escrito.
Não aceite a negativa como resposta final
Enfrentar a negativa de um seguro prestamista em um momento de luto ou dificuldade é profundamente desgastante. A dívida que deveria ser extinta permanece, causando grande ansiedade financeira.
A Martinhago Advocacia compreende a complexidade dessas situações e dedica sua estrutura hiperespecializada para garantir que o direito do consumidor seja respeitado. Nossa atuação técnica e humanizada foca em reverter a negativa e assegurar que a seguradora cumpra sua obrigação: quitar o empréstimo.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
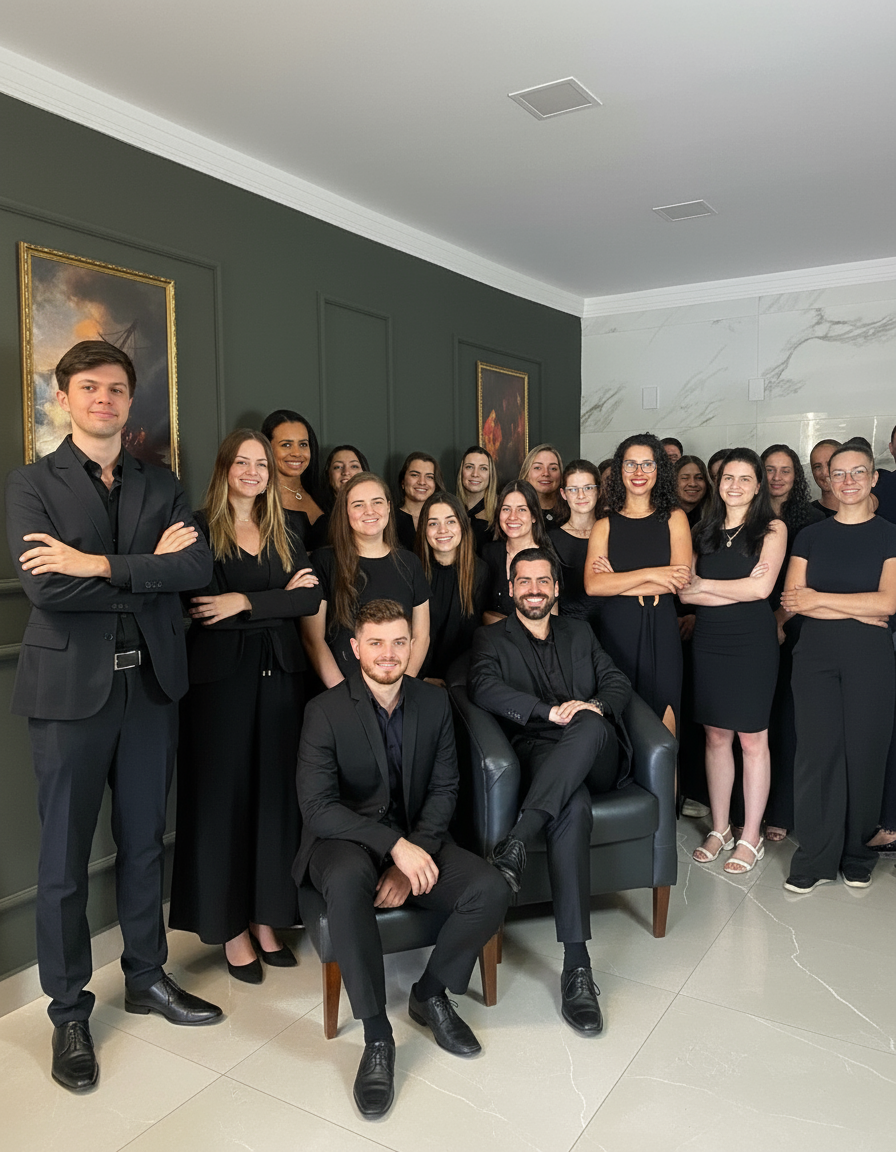
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

