.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Danos por enchentes ou alagamentos não cobertos
Enchente e Seguro Residencial: Como Reverter a Negativa e Garantir Sua Indenização
Advogado especialista em seguro negado | Tire suas dúvidasVer sua casa invadida pela água de uma enchente ou alagamento é devastador. Descobrir que o seguro residencial negou a cobertura para os danos agrava ainda mais o desespero. Muitas famílias se sentem perdidas, acreditando que a decisão da seguradora é final. Mas é crucial saber: esta não é o fim.
A Martinhago Advocacia é hiperespecializada em Direito Securitário e dedica-se exclusivamente a reverter negativas de seguro. Entendemos a complexidade das apólices e usamos nosso conhecimento para lutar pelo seu direito à indenização.
As seguradoras frequentemente usam cláusulas de exclusão complexas e interpretações restritivas para negar a cobertura de danos por enchentes ou alagamentos. Elas podem alegar que o evento não se enquadra na cobertura contratada, que o imóvel estava em área de risco excluída ou que a apólice excluía especificamente "alagamentos".
No entanto, muitas dessas negativas são abusivas. O Poder Judiciário tem um entendimento consolidado sobre a função social do seguro, protegendo o consumidor de cláusulas confusas ou injustas. Nossa atuação consiste em analisar minuciosamente sua apólice e as circunstâncias do evento para provar que a negativa foi ilegal e garantir que você receba o que é devido.
Soluções Jurídicas para Negativa de Seguro Residencial por Enchente
Nossa atuação é focada em desmontar as justificativas da seguradora e garantir sua compensação completa. Atuamos em diversas frentes:
Análise Técnica da Apólice e do Sinistro
Muitas negativas se baseiam em termos técnicos confusos ou na "letra miúda" do contrato. Investigamos a fundo se a recusa tem base legal ou se é apenas uma manobra para evitar o pagamento.
- Verificação da validade das cláusulas de exclusão de risco.
- Análise de laudos meteorológicos e de defesa civil para comprovar o evento.
- Confronto da negativa com o Código de Defesa do Consumidor.
- Demonstração de que a interpretação da seguradora fere a boa-fé contratual.
Negociação Extrajudicial Estratégica
Antes de uma ação, apresentamos uma notificação robusta à seguradora, demonstrando a ilegalidade da negativa. Nossa especialização e o volume de ações que movemos nos dão forte poder de negociação.
- Uso de dados e jurisprudência para pressionar a seguradora.
- Busca por um acordo rápido que cubra integralmente seus prejuízos.
- Advocacia inteligente focada em resultados ágeis.
Ação Judicial para Indenização Completa
Se a seguradora insistir na negativa, estamos preparados para uma ação judicial completa, exigindo não apenas a cobertura, mas a reparação de todos os danos.
- Pedido de indenização por danos materiais (reforma, móveis, eletrodomésticos).
- Requerimento de cobertura para custos de aluguel (se você teve que sair do imóvel).
- Possibilidade de pleito de danos morais pela angústia da negativa injusta.
Nosso Processo de Atuação
Trabalhamos de forma transparente e humana para reverter sua negativa:
- Análise do Caso: Você nos envia sua apólice, a carta de negativa e os documentos do sinistro. Nossa equipe de especialistas analisa a viabilidade da ação sem custo inicial.
- Definição da Estratégia: Com base em nossa análise e no uso de dados, definimos o melhor caminho (negociação ou ação judicial) e explicamos tudo em linguagem simples.
- Execução: Nossa força coletiva de mais de 60 advogados entra em ação, preparando todas as peças e argumentos para defender seu direito.
- Acompanhamento: Você é informado sobre cada etapa do processo, com um atendimento humanizado e focado em tirar suas dúvidas.
- Indenização: Lutamos até o fim para transformar a injustiça da negativa em sua indenização real.
Por que escolher a Martinhago Advocacia?
Somos diferentes porque não somos um escritório de advocacia tradicional. Somos especialistas focados em um único problema: a negativa de seguro.
- Foco Absoluto: Somos 100% dedicados ao Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Mais de 60 advogados especialistas trabalhando juntos no seu caso, garantindo uma visão multidisciplinar.
- Advocacia Inteligente: Usamos tecnologia e análise de dados de milhares de casos para criar estratégias mais eficientes contra as seguradoras.
- Atendimento Humanizado: Cuidamos de pessoas, não de processos. Falamos sua língua, "sem juridiquês", e entendemos sua urgência.
- Referência Nacional: Liderados por Alcides Martinhago, somos reconhecidos em todo o Brasil por nossa capacidade de reverter negativas complexas.
Dúvidas Frequentes sobre Seguro Residencial e Enchentes
A seguradora pode negar cobertura de enchente se estiver na apólice?
Depende. Mesmo com a cobertura, a seguradora pode tentar criar exclusões, como "falta de manutenção" ou "risco agravado". Muitas vezes, essas alegações são genéricas e podem ser contestadas judicialmente.
Qual a diferença entre enchente e alagamento para o seguro?
As apólices tentam criar definições restritivas. "Enchente" seria o transbordamento de rios, e "alagamento" o acúmulo de água da chuva. As seguradoras usam essa diferença para negar cobertura, mas o Judiciário entende que o consumidor não pode ser prejudicado por essa "letra miúda".
Meu seguro cobre vendaval, mas a água entrou e estragou tudo. Tenho direito?
Sim, é muito comum. A seguradora cobre o destelhamento pelo vendaval, mas nega os danos causados pela água da chuva que entrou em seguida. Consideramos essa negativa abusiva, pois os danos são uma consequência direta do evento coberto.
A seguradora alega que a enchente foi "ato de Deus" ou "calamidade pública". Isso é legal?
Não. A natureza do seguro residencial é justamente proteger contra eventos inesperados e de grande porte. Usar o tamanho do desastre como desculpa para não pagar é uma inversão da lógica do seguro e contraria a boa-fé.
Não tenho todos os laudos que a seguradora pediu. Ainda posso reverter?
Sim. A burocracia excessiva é uma tática para fazer o cliente desistir. Laudos de defesa civil, notícias da imprensa e fotos/vídeos próprios são provas fortes que podemos usar para comprovar o evento e os danos.
Quanto tempo eu tenho para contestar a negativa da seguradora?
O prazo prescricional (limite) para entrar com uma ação contra a seguradora é, em regra, de um ano a partir da data da negativa oficial (a carta de recusa). Por isso, é vital procurar ajuda especializada rapidamente.
A seguradora pode pagar menos do que eu gastei para reformar?
A indenização deve ser integral, limitada ao valor máximo contratado na apólice para cada cobertura. Se a seguradora oferece um valor muito baixo (indenização parcial), ela também está, na prática, negando parte do seu direito.
Preciso pagar algo para iniciar a análise do meu caso?
Não. A análise inicial da sua apólice e da negativa pela nossa equipe é feita sem compromisso, para avaliarmos a real chance de sucesso do seu caso.
Não Aceite a Negativa como Resposta Final
A negativa de cobertura para danos de enchente ou alagamento em um seguro residencial é um golpe duro no momento de maior vulnerabilidade. Não aceite essa injustiça como a palavra final.
A Martinhago Advocacia existe para reequilibrar essa luta. Com nossa hiperespecialização e a força de mais de 60 advogados, estamos prontos para transformar sua frustração em uma indenização justa, devolvendo a tranquilidade que a seguradora tentou tirar de você.
Sumario
.jpg)
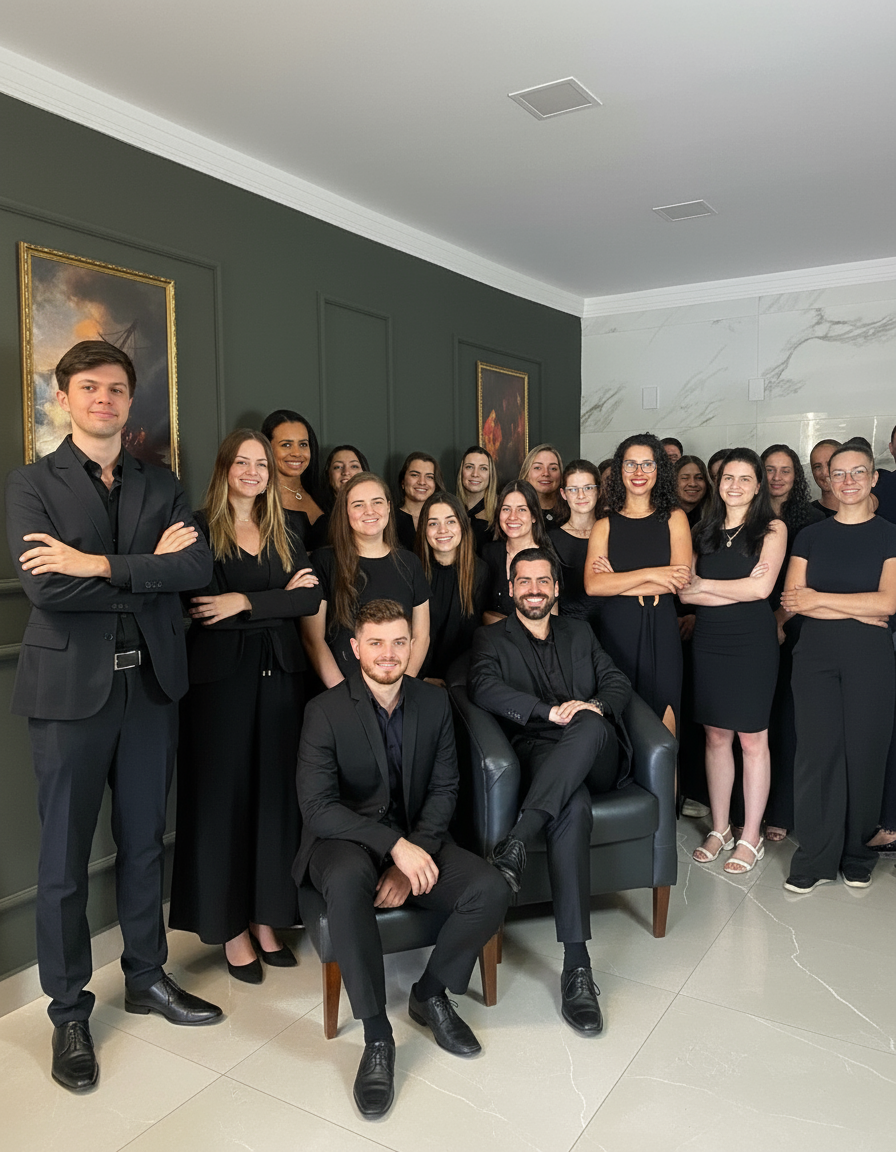
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

