.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Cancelamento unilateral da apólice
Cancelamento Unilateral do Seguro Prestamista: Reverta a Decisão e Garanta Seus Direitos
Advogado especialista em seguro negado | Tire suas dúvidasO seguro prestamista é uma garantia essencial vinculada a financiamentos, empréstimos ou consórcios. Ele existe para quitar a dívida ou parte dela em casos de imprevistos graves, como morte, invalidez ou desemprego. No entanto, muitos consumidores são surpreendidos por um cancelamento unilateral da apólice pela seguradora ou pelo banco, muitas vezes sem aviso prévio claro ou justificativa válida. Isso pode deixar o segurado e sua família desprotegidos no momento em que mais precisam da cobertura.
O cancelamento unilateral ocorre quando a seguradora decide encerrar o contrato por conta própria. Frequentemente, isso acontece sob a alegação de "falta de pagamento" (mesmo com o débito automático programado), "omissão de informações" na contratação (doença preexistente) ou simplesmente "desinteresse comercial".
Essa prática é, em muitos casos, abusiva e ilegal. O Código de Defesa do Consumidor protege o segurado contra decisões arbitrárias, especialmente em contratos de longa duração e de adesão, como é o caso do seguro prestamista. Se a seguradora cancelou sua apólice sem um motivo justo e comprovado, ou se recusou a pagar a indenização usando o cancelamento como desculpa, você tem o direito de contestar essa decisão.
Soluções Jurídicas para o Cancelamento Indevido do Seguro Prestamista
Quando a seguradora cancela a apólice ou nega a indenização baseada em um cancelamento unilateral indevido, a via judicial é o caminho mais eficaz para reverter a injustiça. Atuamos de forma hiperespecializada para garantir que seus direitos sejam respeitados.
Reativação da Apólice Cancelada
Buscamos o restabelecimento imediato do contrato de seguro nas mesmas condições originais, garantindo que a cobertura para o financiamento ou empréstimo volte a valer.
- Garante a proteção financeira da sua família.
- Evita que a dívida seja repassada aos herdeiros.
- Impede que o banco execute o contrato por falta de garantia.
Recebimento da Indenização Negada
Caso o sinistro (morte, invalidez) tenha ocorrido após o cancelamento indevido, lutamos pelo pagamento integral da indenização devida, que deverá ser usada para quitar o saldo devedor.
- Assegura a quitação total ou parcial da dívida financiada.
- Protege o patrimônio da família.
- Combate a negativa de seguro baseada em um ato ilegal da seguradora.
Nosso foco é provar a abusividade do cancelamento, demonstrando o descumprimento do Código de Defesa do Consumidor e das normas da SUSEP (Superintendência de Seguros Privados).
Nosso Processo de Atuação: Foco e Transparência
- Análise Detalhada do Caso: Estudamos profundamente a apólice, o contrato de financiamento e o motivo apresentado pela seguradora para o cancelamento unilateral.
- Coleta de Provas: Orientamos você na obtenção de todos os documentos necessários, como comprovantes de pagamento, comunicações da seguradora e laudos médicos (se aplicável).
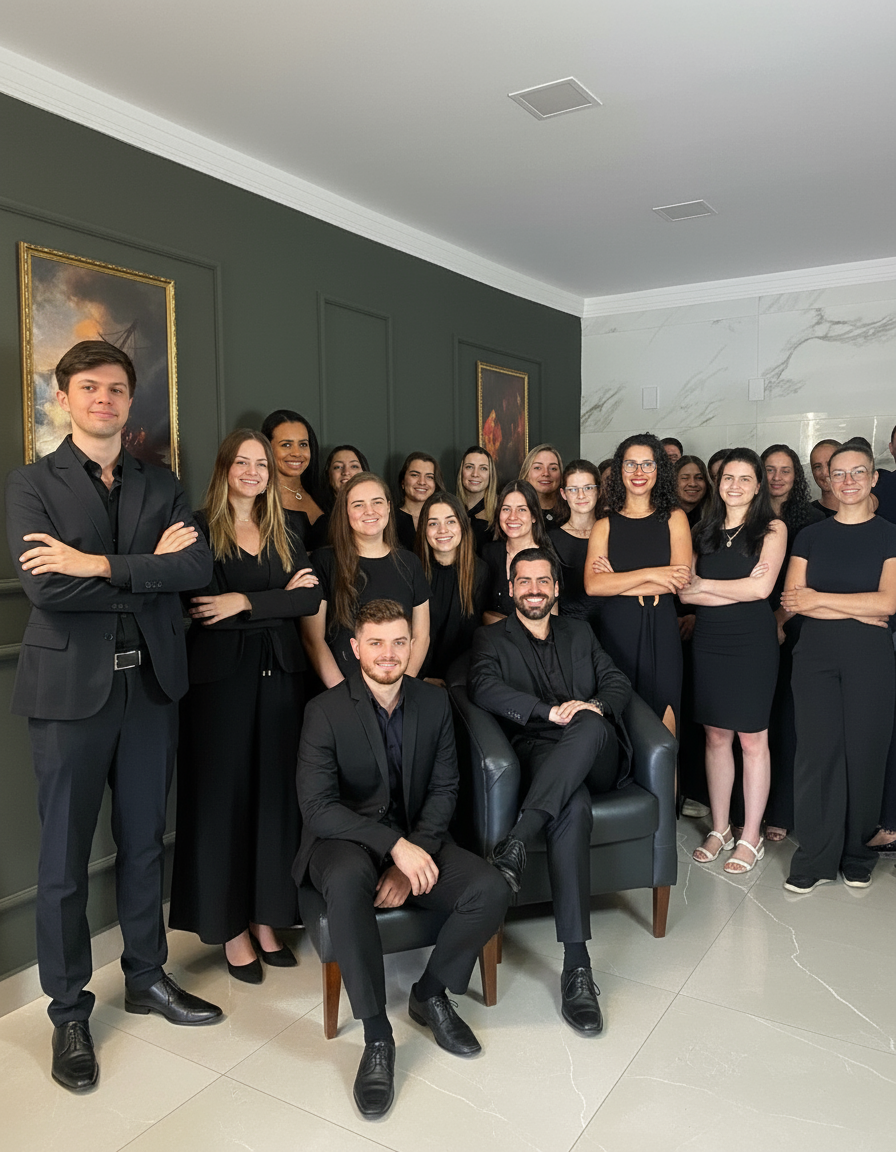
- Estratégia Jurídica Inteligente: Com base em nosso banco de dados e na experiência de mais de 60 advogados, definimos a tese jurídica mais forte para o seu caso.
- Ação Judicial: Ingressamos com a ação judicial visando, muitas vezes em caráter liminar, a reativação da apólice ou o pagamento imediato da indenização.
- Acompanhamento "Sem Juridiquês": Mantemos você informado sobre cada etapa do processo em uma linguagem simples e direta, oferecendo atendimento humano e empático.
Por que escolher a Martinhago Advocacia?
- Hiperespecialização Real: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas.
- Força Coletiva: Mais de 60 advogados especialistas analisando seu caso, aumentando as chances de sucesso.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para combater as estratégias das grandes seguradoras.
- Referência Nacional: Somos reconhecidos em todo o Brasil por nossa atuação exclusiva contra seguradoras.
- Foco na Indenização: Nossa missão é transformar a injustiça do cancelamento unilateral em sua indenização de direito.
Dúvidas Frequentes sobre Cancelamento de Seguro Prestamista
1. O banco pode cancelar meu seguro prestamista sem me avisar?
Não. O cancelamento unilateral, especialmente por falta de pagamento, exige notificação prévia formal ao segurado, dando a ele a oportunidade de regularizar a situação. O simples atraso de uma parcela não justifica o cancelamento automático.
2. Cancelei o financiamento. O seguro prestamista é cancelado junto?
Sim. Se você quitar o financiamento antecipadamente, o seguro prestamista (que é um contrato acessório) perde seu objeto. Você tem, inclusive, o direito à restituição proporcional do valor pago pelo seguro.
3. A seguradora pode cancelar a apólice alegando doença preexistente?
Isso é muito questionável. Se a seguradora não exigiu exames médicos prévios no momento da contratação, ela assume o risco. Alegar doença preexistente anos depois para cancelar o contrato ou negar a indenização é, frequentemente, considerado má-fé.
4. O que acontece com a dívida se o seguro for cancelado indevidamente e o segurado falecer?
Se o cancelamento foi ilegal, a seguradora continua responsável. A família pode (e deve) entrar na justiça para exigir que a seguradora pague a indenização e quite o saldo devedor, conforme previsto na apólice original.
5. O seguro prestamista é obrigatório?
Não. Embora os bancos frequentemente o "empurrem" como obrigatório (prática de venda casada, que é ilegal), o seguro prestamista é facultativo. No entanto, uma vez contratado, ele deve ser cumprido pela seguradora.
6. Se eu atrasar uma parcela do financiamento, o seguro é cancelado?
Geralmente, o pagamento do seguro está embutido na parcela do financiamento. Se houver atraso na parcela inteira, a seguradora deve notificar o segurado sobre o risco de cancelamento do seguro especificamente, o que raramente acontece.
7. A seguradora pode cancelar a apólice por "desinteresse comercial"?
Em contratos vigentes, especialmente os atrelados a financiamentos longos, essa prática é abusiva. O Código de Defesa do Consumidor veda o cancelamento imotivado e unilateral que coloca o consumidor em desvantagem exagerada.
8. Meu seguro foi cancelado. Quanto tempo tenho para reclamar?
O prazo (prescrição) pode variar. Para o segurado reclamar a indenização, o prazo é de 1 ano a partir da ciência da negativa. Para questionar o cancelamento em si ou a abusividade de cláusulas, os prazos podem ser maiores. O ideal é buscar ajuda especializada assim que tomar conhecimento do cancelamento.
Conclusão
O cancelamento unilateral do seguro prestamista é uma das práticas mais prejudiciais adotadas por seguradoras e bancos, pois retira a proteção financeira da família no momento de maior vulnerabilidade. Lutar contra essa decisão arbitrária não é apenas sobre o contrato, mas sobre garantir a tranquilidade e o patrimônio que você planejou proteger. Uma assessoria jurídica hiperespecializada em seguros é fundamental para reverter essa situação e garantir a quitação da dívida.
Sumario
.jpg)
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

