.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Agravamento do risco (mudança de endereço, uso profissional do veículo, etc.)
Seguro Auto Negado por Agravamento do Risco? Saiba Seus Direitos
Advogado especialista em seguro negado | Tire suas dúvidasVocê contratou um seguro de automóvel para ter tranquilidade, mas, no momento em que mais precisou, teve a indenização negada. A justificativa da seguradora foi o agravamento do risco?
Isso acontece quando a seguradora alega que alguma informação mudou depois da contratação e que você falhou em comunicar. Os casos mais comuns envolvem mudança de endereço para uma região considerada de maior risco, o início do uso profissional do veículo (como aplicativos de transporte ou entregas) ou a alteração do condutor principal.
Muitas vezes, essa negativa é usada de forma indevida. A seguradora pode estar se aproveitando de pequenas mudanças que não têm relação direta com o sinistro (o acidente ou roubo) para se eximir da obrigação de pagar a indenização.
É fundamental entender que, para a negativa ser válida, a seguradora precisa provar que a mudança de risco foi relevante, que o segurado agiu de má-fé ou que essa mudança foi a causa direta do prejuízo. O simples fato de não atualizar um dado cadastral não é motivo automático para perder o seu direito.
Nossa Atuação: Revertendo a Negativa por Agravamento do Risco
Somos um escritório de advocacia focado exclusivamente em Direito Securitário. Nossa missão é analisar tecnicamente a negativa do seu seguro auto e buscar a reversão, seja administrativamente ou, principalmente, através de ação judicial.
Análise da Negativa por Mudança de Endereço
A seguradora negou o pagamento alegando que você se mudou para um CEP com índice de roubo mais alto? Analisamos se a seguradora fez as perguntas corretas no questionário de risco e se essa mudança, de fato, influenciou o sinistro.
- Verificação da validade do questionário de risco (perfil).
- Análise da relação direta (nexo causal) entre o novo endereço e o sinistro ocorrido.
- Defesa contra alegações de omissão de informação quando não houve má-fé.
Reversão da Negativa por Uso Profissional do Veículo
Muitos motoristas de aplicativo (Uber, 99, entregas) têm o seguro negado sob a alegação de uso comercial. Se a apólice não era clara ou se o uso profissional não foi a causa do acidente (ex: uma batida em que você não teve culpa), a negativa pode ser abusiva.
- Análise detalhada das cláusulas da apólice sobre uso comercial.
- Comprovação de que o uso profissional não aumentou o risco específico que levou ao sinistro.
- Busca pela indenização integral (tabela FIPE) ou cobertura de danos a terceiros.
Outras Alegações de Agravamento de Risco
A seguradora pode alegar agravamento por outros motivos, como alteração de condutores (ex: filho que começou a usar o carro) ou modificações no veículo (ex: GNV, rebaixamento). Nossa equipe técnica avalia a legalidade dessas negativas.
- Exigência de que a seguradora comprove o nexo causal entre a mudança e o acidente.
- Defesa do segurado nos casos em que a mudança não foi substancial ou não foi comunicada por falta de clareza da seguradora.
- Atuação firme para garantir que o contrato de seguro cumpra sua função social.
Como Atuamos para Garantir Seu Direito
- Análise de Viabilidade: Você nos envia a apólice, o aviso de sinistro e a carta de negativa da seguradora. Nossa equipe de especialistas fará uma análise técnica da sua situação.
- Coleta de Provas: Orientamos sobre quais documentos e provas são necessários para fortalecer o processo (boletim de ocorrência, orçamentos, prints de conversas, etc.).
- Estratégia Jurídica: Com base em nossa experiência e análise de dados de milhares de casos, definimos a melhor estratégia judicial contra a seguradora específica.
- Ação Judicial: Ingressamos com a ação exigindo o pagamento integral da indenização, muitas vezes com pedidos de danos morais, aplicando todo o rigor técnico que o caso exige.
- Acompanhamento "Sem Juridiquês": Você é mantido informado sobre cada etapa do processo em uma linguagem clara e acessível, com atendimento humanizado.
Por que escolher nossa advocacia?
- Hiperespecialização Real: Somos 100% dedicados ao Direito Securitário. Não atuamos em outras áreas. Isso significa profundo conhecimento técnico contra as seguradoras.
- Força Coletiva: Contamos com mais de 60 advogados analisando e atuando em conjunto, trazendo uma visão multidisciplinar que aumenta as chances de sucesso.
- Advocacia Inteligente: Usamos tecnologia e análise de dados para mapear as teses mais eficazes contra cada seguradora, otimizando a estratégia do seu caso.
- Atendimento Humanizado: Entendemos a frustração de ter um direito negado. Nosso atendimento é empático e foca em traduzir o "juridiquês" para que você tenha total clareza.
Perguntas Frequentes sobre Agravamento do Risco
O que é exatamente o agravamento do risco no seguro auto?
É qualquer mudança na sua rotina ou no uso do veículo que ocorra após a contratação do seguro e que aumente a probabilidade de um sinistro (acidente, roubo, etc.). Os exemplos clássicos são mudar de endereço ou começar a usar o carro para trabalho.
Se eu não avisar a seguradora sobre a mudança, perco o seguro automaticamente?
Não automaticamente. A lei exige que, para a negativa ser válida, a seguradora prove que você agiu de má-fé (escondeu a informação de propósito) ou que a mudança foi a causa direta do acidente. Se você se mudou e bateu o carro no supermercado, o novo endereço (risco de roubo) não tem relação com a batida.
Comecei a fazer Uber/99 e meu seguro é particular. Se eu bater o carro, estou sem cobertura?
Depende. Esse é um dos principais motivos de negativa. Se você não contratou a cobertura específica ou se a apólice excluía expressamente o uso profissional, a seguradora vai negar. No entanto, se a culpa da batida for de um terceiro, por exemplo, a negativa pode ser contestada judicialmente.
Mudei de endereço há um mês e esqueci de avisar. Se meu carro for roubado na garagem nova, a seguradora pode negar?
Sim, ela provavelmente tentará negar. Ela alegará que o "risco" (baseado no CEP) mudou e o prêmio (valor pago) estava calculado errado. Judicialmente, nossa defesa buscará demonstrar que não houve má-fé, mas sim um esquecimento, e que a negativa é desproporcional.
Meu filho tirou carteira e começou a usar meu carro. Isso agrava o risco?
Sim. A inclusão de um condutor jovem (especialmente menor de 25 anos) é um dos maiores fatores de aumento de risco para as seguradoras. Se ele não estiver listado na apólice como condutor eventual ou principal e sofrer um acidente, a negativa é quase certa.
A seguradora pode negar a indenização se eu instalei GNV e não avisei?
Sim. Modificações nas características do veículo, como GNV ou rebaixamento da suspensão, são consideradas agravamento de risco se não forem comunicadas e inspecionadas pela seguradora.
Quanto tempo tenho para avisar a seguradora sobre uma mudança?
O ideal é avisar imediatamente. A lei não estipula um prazo exato, mas diz que o segurado deve comunicar "logo que saiba" da mudança. Não deixar para depois evita que a seguradora alegue má-fé.
A seguradora negou o pagamento. Vale a pena entrar na Justiça?
Sim. Muitas negativas por agravamento de risco são revertidas na Justiça. As seguradoras usam essa cláusula de forma genérica para evitar pagamentos, mas cabe a elas provar a má-fé do segurado e a relação direta da mudança com o sinistro, o que muitas vezes não conseguem fazer.
Não aceite a negativa como resposta final
A negativa de seguro auto baseada no agravamento do risco é uma das práticas mais frustrantes para o consumidor, pois ocorre no momento de maior vulnerabilidade. No entanto, essa decisão não é absoluta e pode, em muitos casos, ser ilegal ou abusiva.
Se a sua indenização foi negada por mudança de endereço, uso profissional ou alteração de condutores, é crucial buscar uma advocacia especialista. Nossa equipe está preparada para analisar a fundo o seu contrato e as circunstâncias do sinistro, lutando para reverter a injustiça e garantir o pagamento que lhe é devido.
Sumario
.jpg)
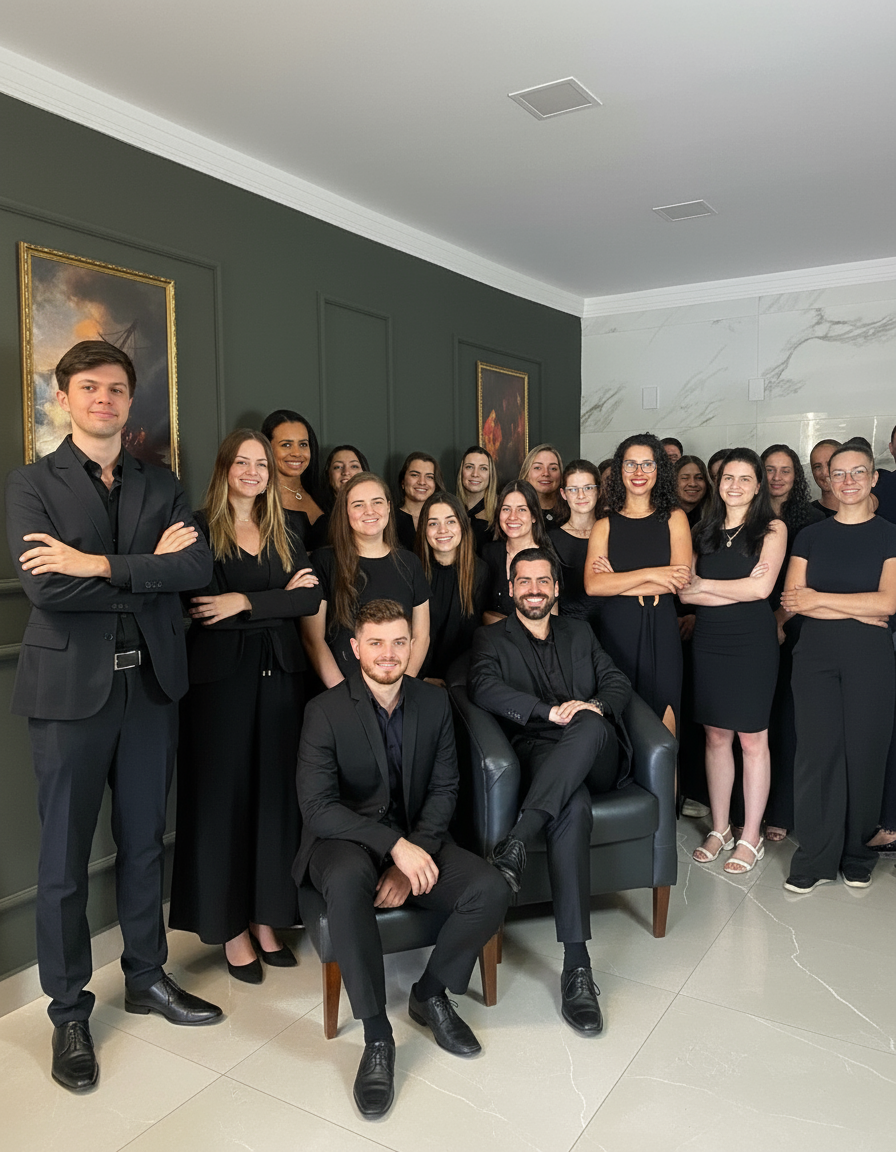
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

