.png)

.jpg&zc=1&w=400&h=150)
.jpg&zc=1&w=400&h=150)


Advocacia para Seguro negado por Agravamento de risco (armazenamento inadequado de materiais, etc.)
Seguro Empresarial Negado por Agravamento de Risco? Entenda Seus Direitos e Como Reverter a Negativa
Advogado especialista em seguro negado | Tire suas dúvidasA sua empresa sofreu um sinistro, como um incêndio ou desabamento, mas a seguradora negou a indenização alegando agravamento de risco? Isso é frustrante e, infelizmente, comum. Muitas vezes, a seguradora aponta supostas falhas no armazenamento de materiais, falta de manutenção ou mudanças na estrutura como justificativa para não pagar o seguro empresarial ou patrimonial.
Entenda o que realmente configura o agravamento de risco e como uma assessoria jurídica hiperespecializada pode reverter essa decisão, que muitas vezes é injusta ou abusiva.
O Que é o Agravamento de Risco no Seguro Empresarial?
O agravamento de risco ocorre quando o segurado (a empresa) toma atitudes que, intencionalmente, aumentam a probabilidade de ocorrência do sinistro (como um incêndio ou explosão) ou o tamanho do prejuízo. A seguradora utiliza essa cláusula, prevista no Código Civil, para tentar se isentar do pagamento da indenização.
O ponto central dessa disputa é a intenção (dolo ou culpa grave). Para a negativa ser válida, a seguradora precisa provar que a empresa agiu deliberadamente para aumentar o risco, e não apenas que houve uma falha operacional, um descuido ou uma negligência pontual.
Situações comuns que as seguradoras usam para alegar agravamento de risco incluem:
- Armazenamento inadequado de materiais inflamáveis, químicos ou excesso de mercadoria.
- Alterações estruturais no imóvel sem comunicação prévia ou autorização.
- Desativação de sistemas de segurança (como alarmes, sprinklers ou hidrantes).
- Manutenção negligente de equipamentos críticos que causaram o sinistro.
- Falta de alvarás de funcionamento ou do Corpo de Bombeiros (AVCB).
Contudo, nem toda falha no armazenamento ou irregularidade administrativa é, automaticamente, um agravamento de risco intencional. Muitas negativas são abusivas e podem ser totalmente revertidas na Justiça.
Nossa Atuação Contra Negativas por Agravamento de Risco
Somos um escritório com foco absoluto em Direito Securitário, dedicados a reverter negativas de seguro. Analisamos a fundo os detalhes técnicos da apólice, os laudos de vistoria e as circunstâncias reais do sinistro para comprovar que a recusa da seguradora é indevida.
Análise Técnica da Apólice e do Sinistro
Muitas negativas se baseiam em interpretações restritivas ou equivocadas das cláusulas de agravamento de risco. Nossa equipe realiza uma análise criteriosa para identificar falhas na argumentação da seguradora.
- Revisão detalhada das condições gerais e especiais do seguro patrimonial.
- Verificação se o suposto "agravamento" estava claramente previsto e excluído na apólice.
- Contestação de laudos de vistoria falhos, tendenciosos ou inconclusivos.
- Análise da vistoria de risco inicial (se houver) para provar que a seguradora tinha ciência das condições da empresa.
Defesa Focada na Ausência de Dolo ou Culpa Grave
A lei exige que o agravamento de risco seja intencional ou decorrente de culpa grave (uma imprudência extrema). Uma simples negligência ou uma falha de armazenamento, sem a prova de que a empresa quis ativamente aumentar o risco, não justifica a negativa.
- Produção de provas que demonstram a boa-fé da empresa e as rotinas de segurança.
- Argumentação jurídica robusta para descaracterizar a má-fé alegada pela seguradora.
- Diferenciação clara entre um ato de gestão (negligência) e um ato intencional de agravar o risco.
Reversão Judicial da Negativa
Quando a negociação administrativa falha, atuamos com força total na esfera judicial. Nosso foco é garantir que a empresa receba a indenização completa, corrigida monetariamente e, em muitos casos, pleitear danos adicionais pela recusa indevida.
- Ajuizamento de ações de cobrança contra a seguradora.
- Uso de tecnologia e jurimetria (análise de dados de decisões judiciais) para fortalecer nossas teses.
- Busca pelo rápido restabelecimento financeiro da empresa após o impacto do sinistro.
Nosso Processo de Atuação Estratégica
Adotamos uma metodologia clara, tecnológica e humana para buscar seu direito, sempre "Sem juridiquês".
- Análise Inicial (Diagnóstico): Você nos envia a apólice, a carta de negativa da seguradora e os documentos do sinistro (como boletim de ocorrência e fotos). Nossa equipe de especialistas faz uma análise de viabilidade gratuita.
- Coleta de Provas: Orientamos sobre quais documentos técnicos, laudos de armazenamento, notas fiscais e registros internos são necessários para construir um caso sólido.
- Elaboração da Tese Jurídica: Nossos mais de 60 advogados discutem o caso em conjunto, aplicando uma visão multidisciplinar e dados de casos anteriores para definir a estratégia mais eficaz.
- Negociação ou Ação Judicial: Buscamos inicialmente uma solução administrativa rápida. Se a seguradora resistir, ingressamos com a ação judicial para garantir a indenização.
- Acompanhamento e Resolução: Você é mantido informado sobre cada etapa do processo em linguagem simples e direta, até a efetivação do pagamento da indenização.
Por Que Confiar na Martinhago Advocacia?
Nossa operação é desenhada exclusivamente para ações contra seguradoras. Não somos um escritório generalista.
- Hiperespecialização: Dedicação 100% ao Direito Securitário. Não atuamos em nenhuma outra área.
- Força Coletiva: Contamos com mais de 60 advogados focados em seguros, garantindo uma análise profunda e estratégica que escritórios menores não podem oferecer.
- Advocacia Inteligente: Usamos tecnologia de ponta e análise de dados (jurimetria) para otimizar nossas estratégias, antecipar argumentos da seguradora e aumentar as chances de êxito.
- Atendimento Humanizado: Entendemos o estresse de ter um seguro negado no momento mais difícil. Oferecemos um atendimento empático, ágil e em linguagem clara.
- Referência Nacional: Lideramos ações judiciais complexas contra as maiores seguradoras do país, transformando negativas injustas em indenizações reais.
Perguntas Frequentes sobre Agravamento de Risco
O que a seguradora precisa provar para alegar agravamento de risco?
A seguradora precisa provar que o segurado (a empresa) agiu com dolo ou culpa grave. Ou seja, que teve a intenção clara de aumentar o risco (ex: causar o incêndio) ou agiu de forma extremamente imprudente, com plena consciência do perigo. Simples negligência, como um esquecimento ou uma falha de armazenamento pontual, geralmente não é suficiente para anular o contrato.
Armazenar material inflamável é sempre agravamento de risco?
Não. Se a atividade da empresa (ex: uma madeireira ou loja de tintas) envolve naturalmente materiais inflamáveis, a seguradora já sabia disso ao emitir a apólice. O agravamento só ocorreria se a empresa mudasse drasticamente a forma de armazenamento para uma condição muito mais perigosa, após o início do seguro, e fizesse isso intencionalmente.
A seguradora pode negar o pagamento se minha empresa não tinha o alvará dos bombeiros (AVCB)?
Essa é uma das negativas mais comuns e mais abusivas. O simples fato do alvará estar vencido ou irregular não anula o seguro automaticamente. A seguradora precisa provar que a falta do alvará (ou a irregularidade específica, como falta de extintores) foi a causa direta e imediata do sinistro. Se o incêndio começou por um curto-circuito não relacionado às normas de incêndio, a negativa é indevida.
E se a seguradora não fez vistoria prévia no imóvel?
Isso fortalece muito a posição do segurado. Se a seguradora não realizou vistoria para avaliar os riscos (como o método de armazenamento ou a estrutura elétrica), ela não pode, depois do sinistro, alegar que as condições que já existiam eram um agravamento de risco. Ela assumiu o risco ao emitir a apólice "no escuro".
Um descuido de um funcionário pode ser considerado agravamento de risco da empresa?
Geralmente não. O agravamento de risco deve ser um ato do próprio segurado (sócios, diretores com poder de decisão). Atos de funcionários, que configuram negligência operacional (ex: deixar uma máquina ligada, fumar em local proibido), costumam ser considerados parte do risco da operação e devem estar cobertos pela apólice.
Mudei a atividade da minha empresa (CNAE) e não avisei a seguradora. Perco o seguro?
Sim, isso pode ser considerado um agravamento de risco. Se a nova atividade (ex: de um escritório para uma pequena oficina) aumenta o risco de incêndio e isso não foi comunicado para ajuste da apólice (e do prêmio), a seguradora pode negar a cobertura. A chave é analisar se a mudança foi, de fato, a causa do sinistro.
A seguradora alegou que meu depósito tinha mais mercadoria do que o declarado. E agora?
Isso pode ser usado como base para negativa ou, mais comumente, para um pagamento parcial (rateio). No entanto, se o excesso de mercadoria não foi a causa do incêndio (ex: o fogo começou por um curto-circuito na sala ao lado), a negativa integral é abusiva. Lutamos para garantir a indenização total ou, no mínimo, a aplicação correta das regras de rateio.
Preciso pagar algo para o escritório analisar meu caso?
Não. A análise inicial da sua apólice e da carta de negativa é feita pela nossa equipe de especialistas sem custo. Nossos honorários são estabelecidos com total transparência e, na maioria dos casos, estão atrelados ao sucesso na recuperação da sua indenização (contrato de êxito).
Conclusão
Ter a indenização do seguro empresarial ou patrimonial negada sob a alegação de agravamento de risco pode ser devastador para a saúde financeira de um negócio. Contudo, é fundamental saber que muitas dessas negativas são baseadas em interpretações abusivas das seguradoras, que tentam se isentar de sua obrigação principal.
Se sua empresa enfrenta essa situação, não aceite a negativa como definitiva. Busque imediatamente assessoria jurídica hiperespecializada em Direito Securitário. Um especialista saberá analisar tecnicamente a apólice e os fatos, diferenciando uma falha operacional de um real agravamento intencional do risco, e lutará para garantir que a seguradora cumpra o contrato.
Sumario
.jpg)
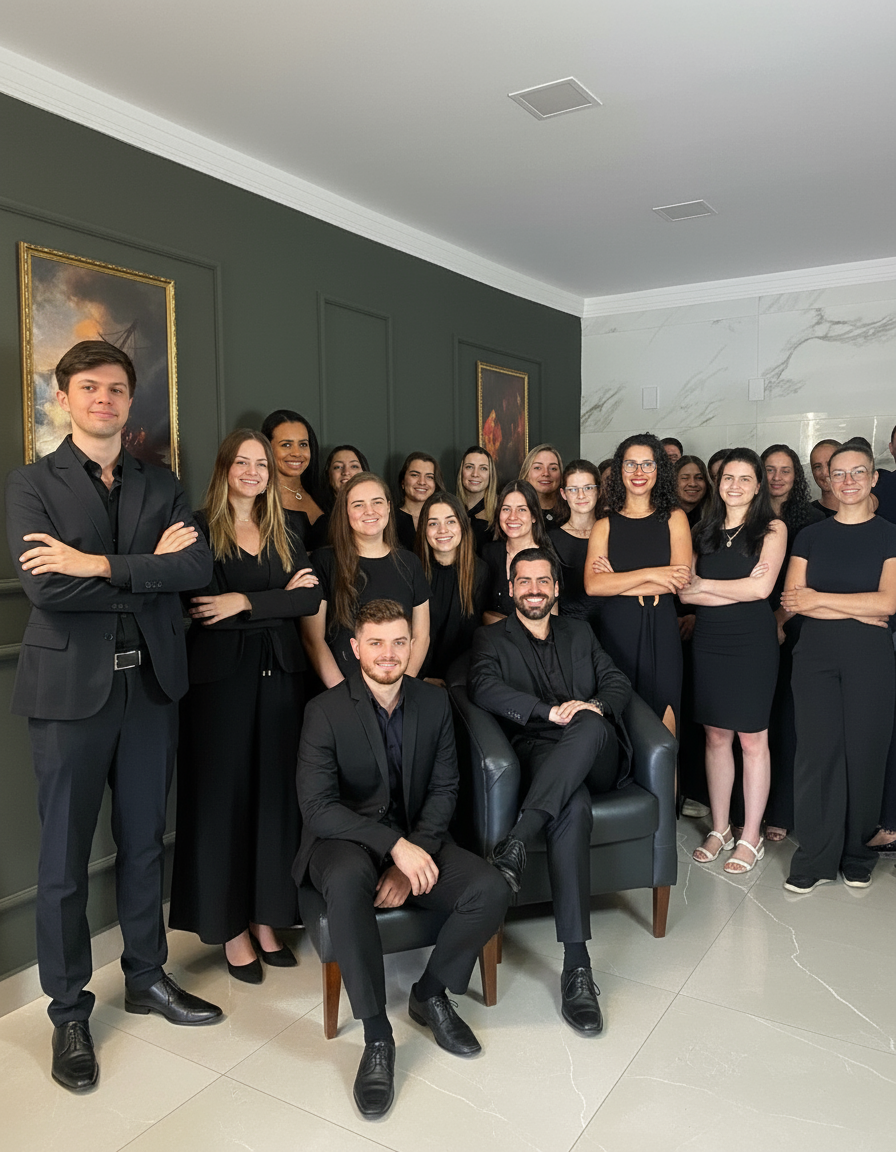
Martinhago Advocacia e Consultoria
Milhões em Créditos Recuperados
Processos em Portos e Aeroportos
Autuações Fiscais Revertidas
Processos Judiciais e Administrativos
A Martinhago Advocacia é um escritório de advocacia especializado em garantir os direitos dos seus clientes com o máximo de eficiência e agilidade. Com atuação em todo o Brasil, nosso escritório já defendeu mais de 3.000 clientes injustiçados, sempre prezando por um atendimento humanizado e soluções jurídicas eficazes.
Com sede estratégica em Maringá - PR, uma cidade de grande relevância regional, atuamos em todo o país. Conectamos expertise local a uma visão global para atender sua demanda onde você estiver.

